

- 米国長期金利の上昇はインフレ期待の不安定化ではなく、AI主導の設備投資拡大と生産性向上への期待を背景とした成長見通しの改善が主因の一つ。
- 米国の政府債務拡大と財政赤字の高止まりにより国債発行が増加し、利払い負担も拡大していることが長期的な金利上昇圧力となっている。
- FRBや財務省の政策運営に対する不透明感が市場のボラティリティを高め、ターム・プレミアム上昇を通じて国債利回りを押し上げている。
- AI関連企業による大規模な社債発行増加が投資資金の競争を強め、米国債が投資家を引き付けるためにより高い利回りを必要とする状況を生んでいる。
米国国債利回りを押し上げている主要な要因は、近いうちに緩和される可能性は低い。
米連邦準備制度理事会(FRB)は9月の会合で政策金利を25ベーシスポイント引き上げた。これにより債券市場には一定の安心感がもたらされた。しかし、長期債利回りはここ数カ月で大幅に上昇しており、政策当局者や投資家の注目を集めている。米国国債利回りの上昇を招いている要因の中には、市場の懸念が行き過ぎているものもある。一方で、長期間続く可能性が高い要因も存在する。投資家は、今後数カ月にわたり長期金利が高止まりすることも視野に入れておくべきである。
FRBによる利上げに対し長期金利が低下で反応したのは一見すると不思議に思えるかもしれない。しかし、このケースでは理にかなっているとアライアンス・バーンスタイン(以下、「AB」)は考えている。今回の利上げは、それによって中央銀行の信認が強化されるためである。市場がFRBのインフレ抑制能力やその意思に疑念を抱けば、長期金利は上昇するはずである。今回の利上げは、FRBがインフレとの戦いに断固として取り組む姿勢を改めて示すもので、それにより、債券市場への圧力要因の一つは軽減された。この信認の向上は、経済や政策の観点からも好ましいニュースである。インフレ期待が安定していることは、物価上昇圧力の加速に対する懸念が後退していることを示唆している。
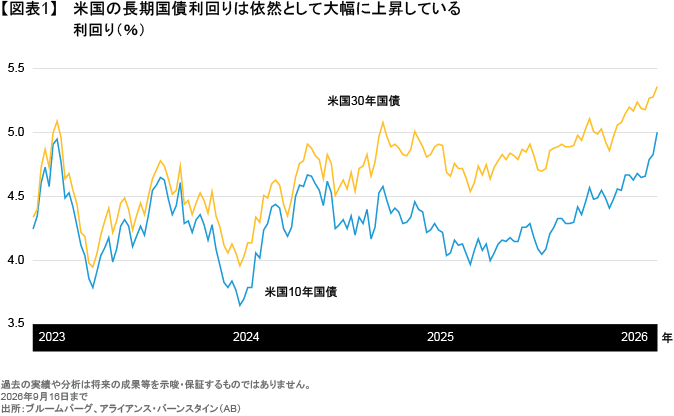
インフレ期待やFRBへの信認が米国国債利回り上昇の主因ではないとすれば(図表1)、何が背景にあるのだろうか。利回り変動の説明は常に複雑である。多くの要因が絡み合っており、それぞれの寄与度を正確に測定することは不可能である。しかし、ABは主なドライバーとして4つの要因があると考えている。
要因① 米国の経済成長期待の高まり
明るい材料として、長期金利の上昇は経済成長期待の高まりを反映しているとみられる。人工知能(AI)を巡る設備投資ブームが足元の成長を押し上げており、将来的な生産性向上への期待は、より高い成長軌道を示唆している。これは、金利も趨勢としてこれまでよりも高い水準で推移することを意味する。AIが長期的な成長を押し上げるかどうかを断定するには時期尚早である。しかし、ABは、市場と同様にAIが長期成長を後押しするとおおむね楽観視している。もっとも、その効果が十分に表れるまでには時間を要する可能性がある。
要因② 米国の債務拡大と利払い負担の増加
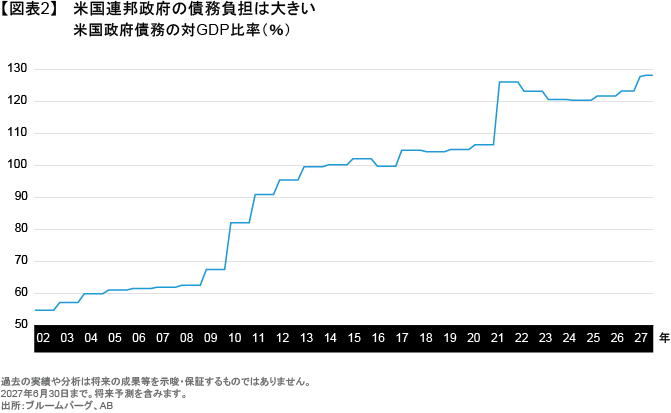
好材料ばかりではない。米国の連邦政府総債務残高は最近40兆米ドルを突破し、国内総生産(GDP)の120%を超える水準に達している(図表2)。債務負担が不安定化する明確な転換点が存在するわけではないが、この数字は依然として非常に大きい。さらに重要なのは、その推移である。財政赤字は依然としてパンデミック前の水準を大幅に上回っており、改善の兆しはほとんど見られない。高水準で恒常化した財政赤字を賄うためには、より多くの国債発行が必要となる。
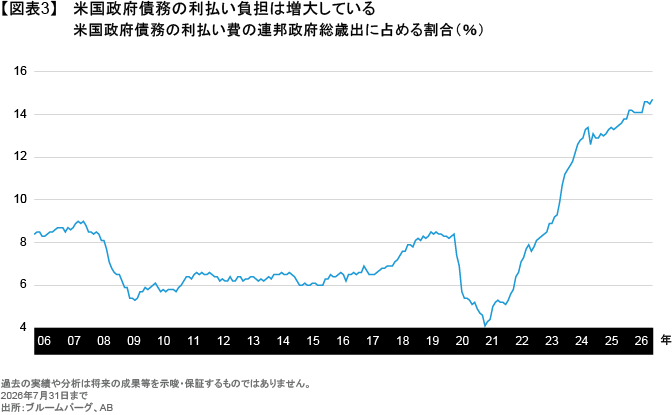
長期金利の上昇は米国の債務問題を悪化させる。新たな国債発行コストが高まり、利払いのためだけにより多くの資金が必要となるためである。米国政府の利払い費はGDP比でも連邦政府予算比でも急速に増加している(図表3)。あしもと、増税や、社会保障関連給付の削減が実現する可能性も低そうだ。そのため、財政赤字、政府債務、そして債務返済コストは今後も高水準で推移する可能性が高い。直ちに債務危機が迫っているわけではないが、国債発行額の増加は債券価格の下落要因となる。債券市場では価格の下落は利回りの上昇を意味するため、債務増加はさらなる金利上昇圧力につながる可能性がある。
要因③ 政策運営の不透明性
金利上昇を示唆するもう一つの要因は、政策の不透明性による市場の変動である。FRBの信認の問題はさておき、ケビン・ウォーシュFRB議長のコミュニケーション戦略は、これまでの慣行から大きく逸脱している。通常、FRBは経済見通しや、それに対して金融政策をどのように運営するかについて市場に示唆を与えてきたが、ウォーシュ議長はそのいずれにも慎重だ。同氏は、FRBのガイダンスによる影響を受けていない資産価格からのシグナルを得ることの方が重要だと考えている。
ABは、FRBが金利の将来経路について明確な約束を行うべきだとは必ずしも考えていない。しかし、市場に対しては少なくとも政策の反応関数を説明すべきだと考えている。つまり、どのような経済環境や条件が金融政策の判断材料となるのかを示すべきである。しかし、ウォーシュ議長はそれさえも明らかにしておらず、その結果、債券市場の変動性が高まっている。市場がこの疑問に対するより明確な説明を得られない限り、高いボラティリティは続く可能性が高い。それは、投資家が債券保有に対して求める追加的な補償である「ターム・プレミアム」が高止まりすることを意味し、結果として債券利回りも高い水準にとどまることになる。
財務省もまた、金利上昇に伴い市場への関与を強めることで、政策の不透明性を高めている。財務省は日本の通貨防衛を支援するため、円を買いドルを売る為替介入を実施した。さらに、財務省はこれまで掲げてきた「定期的かつ予見可能な」国債発行・買入れ方針から逸脱し、長期国債の買戻し予定額を3倍に増やした。こうした国債買入れの増加は一時的に利回りを押し下げたものの、ABでは、今後より頻繁な市場介入が行われれば、むしろ利回りを押し上げる可能性が高いと考えている。国債買入れが不規則で予測しにくいのであれば、逆に国債消化へのサポートが減少する可能性も織り込むためだ。このことは、米国国債利回りにおいてより高いリスク・プレミアムが求められることを示唆している。
要因④ AI関連企業の債券発行増加
AI関連企業は、社債発行を大幅に増加させている。特に、巨大なデータセンターネットワークを保有する大手クラウドサービス企業、いわゆる「ハイパースケーラー」においてその動きが顕著である。こうした大規模かつ急速な社債発行は、米国国債利回り上昇の一因となっている可能性が高い。AI関連企業による社債発行の急増により、投資家側から見れば米国債以外の選択肢が広がり市場の競争が強まった。その結果、米国国債が引き続き投資先として魅力を維持するためには、本来よりも高い利回りを提供する必要がある。
金利は当面高止まりし、財政問題は深刻化へ
上記の要因の多くは、今後もしばらく続くとみられる。そのため、ABでは利回りが過去数年間と比較して高い水準で推移すると予想している。もちろん、これは急ピッチの金利上昇を必ずしも意味するものではないが、近い将来に大きな政策転換がない限り、以前の低い金利水準まで低下する可能性は下がったとみている。
一般的に、金利上昇は経済成長を鈍化させる。しかし、ABは米国経済が今後数四半期にわたり高金利環境に十分耐えられるだけの強さを持っているとみている。特にAI関連の設備投資は、資本調達コスト上昇の影響を受けにくいと考えられ、今後も経済活動を支える要因となる可能性が高い。
リスク要因としては財政政策が最も危ういとみている。資金調達コストの上昇は、時間の経過とともに連邦政府予算をますます圧迫する見込みである。また、米国中間選挙を経ても、ワシントンが本格的な財政規律強化に動くと考える理由はほとんどない。米国は今後も財政問題への対応を先送りし続けることは可能だろう。しかし、その先送りのコストはますます大きくなっていくと考えられる。
当資料は、アライアンス・バーンスタイン・エル・ピーのCONTEXTブログを日本語訳したものです。
オリジナルの英語版はこちら
本文中の見解はリサーチ、投資助言、売買推奨ではなく、必ずしもアライアンス・バーンスタイン(以下、「AB」)ポートフォリオ運用チームの見解とは限りません。本文中で言及した資産クラスに関する過去の実績や分析は将来の成果等を示唆・保証するものではありません。
当資料は、2026年9月17日現在の情報を基にアライアンス・バーンスタイン・エル・ピーが作成したものをアライアンス・バーンスタイン株式会社が翻訳した資料であり、いかなる場合も当資料に記載されている情報は、投資助言としてみなされません。当資料は信用できると判断した情報をもとに作成しておりますが、その正確性、完全性を保証するものではありません。当資料に掲載されている予測、見通し、見解のいずれも実現される保証はありません。また当資料の記載内容、データ等は作成時点のものであり、今後予告なしに変更することがあります。当資料で使用している指数等に係る著作権等の知的財産権、その他一切の権利は、当該指数等の開発元または公表元に帰属します。当資料中の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。アライアンス・バーンスタイン及びABはアライアンス・バーンスタイン・エル・ピーとその傘下の関連会社を含みます。アライアンス・バーンスタイン株式会社は、ABの日本拠点です。
当資料についてのご意見、コメント、お問い合せ等はjpmarcom@editalliancebernsteinまでお寄せください。
「マクロ経済」カテゴリーの最新記事
「マクロ経済」カテゴリーでよく読まれている記事

アライアンス・バーンスタインの運用サービス
アライアンス・バーンスタイン株式会社
金融商品取引業者 関東財務局長(金商)第303号
https://www.alliancebernstein.co.jp/
- 加入協会
-
一般社団法人資産運用業協会
日本証券業協会
一般社団法人第二種金融商品取引業協会
当資料についての重要情報
当資料は、投資判断のご参考となる情報提供を目的としており勧誘を目的としたものではありません。特定の投資信託の取得をご希望の場合には、販売会社において投資信託説明書(交付目論見書)をお渡ししますので、必ず詳細をご確認のうえ、投資に関する最終決定はご自身で判断なさるようお願いします。以下の内容は、投資信託をお申込みされる際に、投資家の皆様に、ご確認いただきたい事項としてお知らせするものです。
投資信託のリスクについて
アライアンス・バーンスタイン株式会社の設定・運用する投資信託は、株式・債券等の値動きのある金融商品等に投資します(外貨建資産には為替変動リスクもあります。)ので、基準価額は変動し、投資元本を割り込むことがあります。したがって、元金が保証されているものではありません。投資信託の運用による損益は、全て投資者の皆様に帰属します。投資信託は預貯金と異なります。リスクの要因については、各投資信託が投資する金融商品等により異なりますので、お申込みにあたっては、各投資信託の投資信託説明書(交付目論見書)、契約締結前交付書面等をご覧ください。
お客様にご負担いただく費用
投資信託のご購入時や運用期間中には以下の費用がかかります
- 申込時に直接ご負担いただく費用…申込手数料 上限3.3%(税抜3.0%)です。
- 換金時に直接ご負担いただく費用…信託財産留保金 上限0.5%です。
- 保有期間に間接的にご負担いただく費用…信託報酬 上限2.068%(税抜1.880%)です。
その他費用:上記以外に保有期間に応じてご負担いただく費用があります。投資信託説明書(交付目論見書)、契約締結前交付書面等でご確認ください。
上記に記載しているリスクや費用項目につきましては、一般的な投資信託を想定しております。費用の料率につきましては、アライアンス・バーンスタイン株式会社が運用する全ての投資信託のうち、徴収するそれぞれの費用における最高の料率を記載しております。
ご注意
アライアンス・バーンスタイン株式会社の運用戦略や商品は、値動きのある金融商品等を投資対象として運用を行いますので、運用ポートフォリオの運用実績は、組入れられた金融商品等の値動きの変化による影響を受けます。また、金融商品取引業者等と取引を行うため、その業務または財産の状況の変化による影響も受けます。デリバティブ取引を行う場合は、これらの影響により保証金を超過する損失が発生する可能性があります。資産の価値の減少を含むリスクはお客様に帰属します。したがって、元金および利回りのいずれも保証されているものではありません。運用戦略や商品によって投資対象資産の種類や投資制限、取引市場、投資対象国等が異なることから、リスクの内容や性質が異なります。また、ご投資に伴う運用報酬や保有期間中に間接的にご負担いただく費用、その他費用等及びその合計額も異なりますので、その金額をあらかじめ表示することができません。上記の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。