

- 株式市場は天気と同様に複雑なシステムであり、短期的な市場予測や直近のトレンドを将来へ単純に延長することには限界がある。
- 過去に高パフォーマンスだった銘柄や投資テーマは、その後も継続して市場をリードするとは限らず、勝ち組と負け組の入れ替わりは頻繁に起こる。
- AI関連銘柄への市場集中が進む中でも、市場に見過ごされている収益性の高い企業に投資機会が存在する可能性がある。
- 投資家にとって重要なのは市場ローテーションを当てることではなく、ファンダメンタル分析を通じて長期的に逆境に強い企業を発掘し、分散投資を行うことである。
市場がどのような状態にあったとしても、企業リサーチは確信度の高いポートフォリオの構築に役立つ。
株式市場は天気と同じくらい予測が難しいものの、それでも多くの投資家は、将来的な市場リターンのパターンが直近の市場動向の延長線上にあると考えがちである。一方、市場環境が激しく変動する今日、人工知能(AI)という厚い雲が企業利益の長期的な予測を困難にしている可能性がある中、投資家がそうした予測に確信を持つためには、ファンダメンタル・リサーチが有効であるとアライアンス・バーンスタイン(以下、「AB」)は考える。
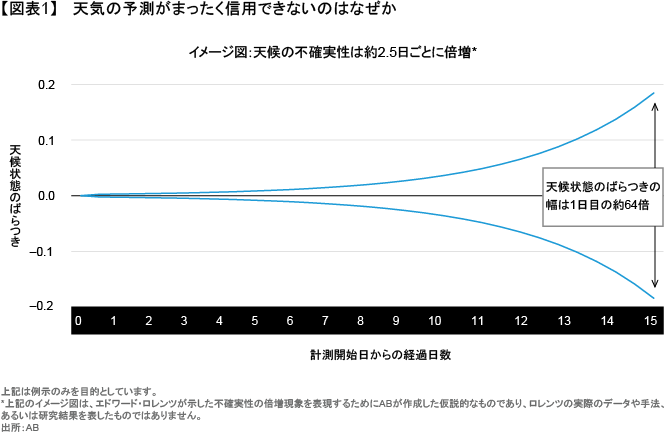
気象学者でありカオス理論の第一人者でもあったエドワード・ロレンツは、1960年代に北半球の日々の気象パターンに関する詳細な調査を行った1。同調査においてロレンツは、北半球1,000地点の気象を5年間にわたって検証し、気温、気圧、降水量といった初期条件が非常によく似た大気状態の組み合わせを特定した。さらに、計測開始日以降、それらの状態がどれほどの速さでかい離していくかを測定した。
指数関数的に高まる天候の不確実性
そのデータを見たロレンツの画期的な発見は、極めて小さな予測誤差が指数関数的に増幅することもあり、そうした天候の不確実性は、約2.5日ごとに倍増する可能性があるというものである。簡単に言えば、計測開始日の気象状況に関する詳細な情報を持っていたとしても、その地点におけるわずか2週間後の天気がどうなるか、そこから予測することはできなかったということである。それはまた、ABの計算によれば、計測開始日から15日目の天候状態には、1日目と比較して約64倍の幅があったということでもある(図表1)。
また、テクノロジーの進化も天気の予測にはそれほど役立っていない。測定精度や衛星画像、さらには計算能力がたとえ向上していても、2週間後の天候予測がまったく信用できないことに変わりはなく、それは無数の要因が複雑に絡み合うのが天気であり、そうした複雑さを完全に克服することはテクノロジーをもってしても難しいためである。ただ幸いなことに、多くの人々はそこまで先の天気を事前に知る必要もないだろう。
一方、投資の世界においては多くの場合、2週間よりもはるかに先の予測が必要となる。それにもかかわらず、株式市場もまた天気と同じく、多くの独立変数がそのパフォーマンスを左右する、複雑なシステムなのである。そして株式市場においても、より多くの投資家がより早く情報を手に入れる上では、テクノロジーが大きな役割を果たしていると言える。しかしながら、テクノロジーの進化が投資家の確信度を高める可能性はある一方で、株式市場の予測はそれでも実際には、容易になっていないとABは考えている。
良好なパフォーマンスは長く続かないことが多い
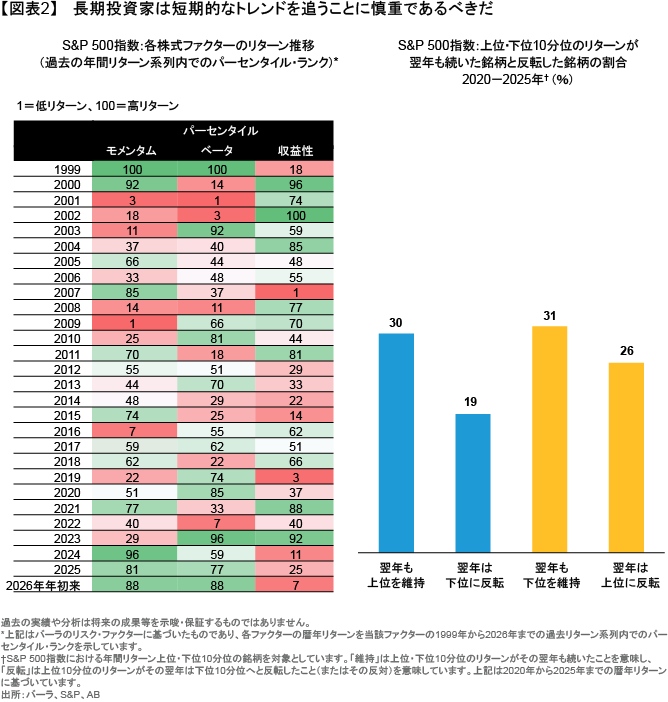
株式市場のけん引役は長続きせず、過去のどの年を見ても、最もリターンの高い銘柄群がその翌年も市場をリードし続ける可能性は、他の銘柄群よりもわずかに高いだけである(図表2)。例えばモメンタム・ファクターについて見てみると、1999年と2000年は過去のパフォーマンスに基づく順位で上位10分位に入るリターンを上げたものの、その後の3年間は下位グループへと転落する結果となっている。また、ABのリサーチによれば、市場全体で見た場合、リターンが最も高かった銘柄群と最も低かった銘柄群のそれぞれ約30%が、翌年も同じ傾向を維持したのに対し、多くの銘柄は翌年は正反対の結果となった。それが株式のリターンにおける非対称性であり、過去の負け組企業であっても復活を遂げれば大きなリターンを上げる可能性がある一方で、過去の勝ち組企業はその成功がすでに株価に織り込まれているため、その後の期待リターンは低下するかもしれないのである。
人間は本質的に過去の実績に魅力を感じてしまうものであり、だからこそ常に「過去の実績は将来の成果を保証するものではありません」という注記が必要になるのだ。それにもかかわらず、投資家は自身がよく知る企業に自然と魅力を感じるものであり、そうした企業は通常、最も大きな注目を集める最も顕著な勝ち組企業であることが多い。例えば最近では、多くの投資家が流行りのAIトレードの波に乗り、実績に裏付けられた収益性よりも将来的な成長期待を追い求めている。
確かにこの数年、それは有効な戦略であったと言える。なぜならば、2024年以降はテクノロジー株が力強いリターンを上げ続けており、市場のパフォーマンスを支配してきた。その結果、市場の主導権が特定の銘柄群に異例なほど集中する状況を生み出している。
しかしながら、市場のモメンタムは熱しやすく冷めやすいものでもあり、今日では良いニュースも悪いニュースもすぐに株価に反映される。実際、2026年7月はテクノロジー・セクターにとって、極めて厳しい月となった。また、企業の株価というものは、ファンダメンタルズが示唆する以上に大きく上昇したり下落したりすることも多いのである。
市場のローテーションを予測するのは難しい
株式市場の転換点を正確に予想するのはおそらく不可能である。また、市場の転換点においてポートフォリオの力になるのは、過去の勝ち組銘柄ではない。そうした銘柄の代わりに、長期的な収益成長を支える魅力的なファンダメンタルズを有しながら(以前の記事『変動する市場でグロース株に投資し続けるべき3つの理由』ご参照)、互いに相関性の低い多様な企業群を、割安な価格で取得して保有することがポートフォリオの安定につながるのだとABは考える。元本の保全と資産成長の双方を重視する投資家にとっては、そうした分散投資こそが、リスク調整後リターンの安定性を長期的に高めるための最善の戦略であるとも言えるだろう。
そのためABの見方では、株式リサーチにおいては現在、深い思慮と先見性がこれまで以上に重要になっている。超大型テクノロジー銘柄の中にも優れた企業はあるものの、投資家はそうした企業の将来性に対して、高すぎる対価を支払わないよう注意すべきであるとABは考える。優れたリサーチに必要なのは、企業のクオリティや持続性、あるいは将来の絶対的な収益力に対する市場の評価が、大きく誤っていると考えられる状況を見極めることである。また、投資家はそうしたリサーチを重視することで、リスクに見合った投資成果が得られるか否かを評価できるようになるのであり、そのためには投資先企業の基本的なビジネスモデルを理解することが求められると言える。そして市場には現在、収益性は高いにもかかわらず、パフォーマンスの低迷が続いたことで、株価が割安となっている企業も多くあるとABは見ている。
企業リサーチにおける多角的な視点
市場を予測するには集団の動きを読む必要があるため、すぐに陳腐化してしまう可能性がある。一方、それとは対照的に企業リサーチは、企業の基本的な収益構造や競争力、さらには戦略的な選択肢を理解することを目的とした、継続的な規律に基づくプロセスであると言える。また、市場予測はひとつの具体的な結果を示すものであることが多い一方、企業分析は本質的に確率論に基づいており、より多くの情報をもとに幅広い長期的な可能性を評価するのに有効であると考えられる。
長期的な成長性が高い魅力的な企業であっても、現在はその多くが、ごく限られたAI分野の勝ち組企業の陰に隠れてしまっている。こうした傾向がこの先も続く可能性はあるものの、歴史が示しているように、極端な市場の集中が起きた結果、それまで見過ごされてきた分野に投資機会が生まれることもよくあることだ(以前の記事『半導体ブームが変える米国グロース株のリスク地図』ご参照)。安定的なポートフォリオの構築を追求する投資家であれば、AIブームの陰に隠れた健全な企業に対しても、十分なエクスポージャーを維持するべきであるとABは考える。
質の高いファンダメンタル分析は、株式運用において投資家がコントロールすることができる、数少ない要素のひとつである。そして、そのようなリサーチの目的は、市場のローテーションを毎回正確に予測することではなく、予測不能な市場の風がどちらに吹いたとしても、そうした時の試練に耐えられる、逆境に強い企業を発掘することである。
1 エドワードN・ロレンツ著「Atmospheric Predictability as Revealed by Naturally Occurring Analogues(自然に出現する類似物で明らかにされる大気の予断性)」Journal of the Atmospheric Sciences(大気科学ジャーナル)の26巻4号636~646ページ(1969年7月)
当資料は、アライアンス・バーンスタイン・エル・ピーのCONTEXTブログを日本語訳したものです。
オリジナルの英語版はこちら
本文中の見解はリサーチ、投資助言、売買推奨ではなく、必ずしもアライアンス・バーンスタイン(以下、「AB」)ポートフォリオ運用チームの見解とは限りません。本文中で言及した資産クラスに関する過去の実績や分析は将来の成果等を示唆・保証するものではありません。
当資料は、2026年9月8日現在の情報を基にアライアンス・バーンスタイン・エル・ピーが作成したものをアライアンス・バーンスタイン株式会社が翻訳した資料であり、いかなる場合も当資料に記載されている情報は、投資助言としてみなされません。当資料は信用できると判断した情報をもとに作成しておりますが、その正確性、完全性を保証するものではありません。当資料に掲載されている予測、見通し、見解のいずれも実現される保証はありません。また当資料の記載内容、データ等は作成時点のものであり、今後予告なしに変更することがあります。当資料で使用している指数等に係る著作権等の知的財産権、その他一切の権利は、当該指数等の開発元または公表元に帰属します。当資料中の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。アライアンス・バーンスタイン及びABはアライアンス・バーンスタイン・エル・ピーとその傘下の関連会社を含みます。アライアンス・バーンスタイン株式会社は、ABの日本拠点です。
当資料についてのご意見、コメント、お問い合せ等はjpmarcom@editalliancebernsteinまでお寄せください。
「株式」カテゴリーの最新記事
「株式」カテゴリーでよく読まれている記事

アライアンス・バーンスタインの運用サービス
アライアンス・バーンスタイン株式会社
金融商品取引業者 関東財務局長(金商)第303号
https://www.alliancebernstein.co.jp/
- 加入協会
-
一般社団法人資産運用業協会
日本証券業協会
一般社団法人第二種金融商品取引業協会
当資料についての重要情報
当資料は、投資判断のご参考となる情報提供を目的としており勧誘を目的としたものではありません。特定の投資信託の取得をご希望の場合には、販売会社において投資信託説明書(交付目論見書)をお渡ししますので、必ず詳細をご確認のうえ、投資に関する最終決定はご自身で判断なさるようお願いします。以下の内容は、投資信託をお申込みされる際に、投資家の皆様に、ご確認いただきたい事項としてお知らせするものです。
投資信託のリスクについて
アライアンス・バーンスタイン株式会社の設定・運用する投資信託は、株式・債券等の値動きのある金融商品等に投資します(外貨建資産には為替変動リスクもあります。)ので、基準価額は変動し、投資元本を割り込むことがあります。したがって、元金が保証されているものではありません。投資信託の運用による損益は、全て投資者の皆様に帰属します。投資信託は預貯金と異なります。リスクの要因については、各投資信託が投資する金融商品等により異なりますので、お申込みにあたっては、各投資信託の投資信託説明書(交付目論見書)、契約締結前交付書面等をご覧ください。
お客様にご負担いただく費用
投資信託のご購入時や運用期間中には以下の費用がかかります
- 申込時に直接ご負担いただく費用…申込手数料 上限3.3%(税抜3.0%)です。
- 換金時に直接ご負担いただく費用…信託財産留保金 上限0.5%です。
- 保有期間に間接的にご負担いただく費用…信託報酬 上限2.068%(税抜1.880%)です。
その他費用:上記以外に保有期間に応じてご負担いただく費用があります。投資信託説明書(交付目論見書)、契約締結前交付書面等でご確認ください。
上記に記載しているリスクや費用項目につきましては、一般的な投資信託を想定しております。費用の料率につきましては、アライアンス・バーンスタイン株式会社が運用する全ての投資信託のうち、徴収するそれぞれの費用における最高の料率を記載しております。
ご注意
アライアンス・バーンスタイン株式会社の運用戦略や商品は、値動きのある金融商品等を投資対象として運用を行いますので、運用ポートフォリオの運用実績は、組入れられた金融商品等の値動きの変化による影響を受けます。また、金融商品取引業者等と取引を行うため、その業務または財産の状況の変化による影響も受けます。デリバティブ取引を行う場合は、これらの影響により保証金を超過する損失が発生する可能性があります。資産の価値の減少を含むリスクはお客様に帰属します。したがって、元金および利回りのいずれも保証されているものではありません。運用戦略や商品によって投資対象資産の種類や投資制限、取引市場、投資対象国等が異なることから、リスクの内容や性質が異なります。また、ご投資に伴う運用報酬や保有期間中に間接的にご負担いただく費用、その他費用等及びその合計額も異なりますので、その金額をあらかじめ表示することができません。上記の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。