

- 2026年6月のリバランス後、ラッセル1000グロース指数に占めるマグニフィセント・セブンの比率は52.8%から43.1%へ低下しました。
- 一方、半導体・半導体製造装置銘柄の構成比率は24%から約3分の1へ上昇しました。集中リスクは解消せず、対象が変わった形です。
- 半導体関連銘柄は指数のベータのほぼ半分を占めるため、パッシブ投資家は想定以上に市場変動の影響を受ける可能性があります。
- AIの長期的な成長機会を取り込みながら、半導体への過度な集中を避け、セクターや業種をまたいだ分散投資を維持することが重要です。
投資家は市場の集中リスクに引き続き注意する必要があり、それはラッセル指数の直近のリバランス後でも変わらない。
米国株式市場ではここ数年、集中度の高まりが一貫したテーマとなっている。そうした中、米国株の代表的なベンチマークのひとつにおいては、直近の銘柄入れ替えが新たな形の集中リスクを生んでおり、「マグニフィセント・セブン」の影響力が低下する一方で、半導体銘柄の影響力が高まっている。またそれは何百万ものパッシブ投資家にとって、何の意思決定を経ることもなく、新たなポートフォリオを受け入れたことを実質的に意味するものでもある。
FTSEラッセルが2026年6月に実施した米国大型株の主要指数における銘柄入れ替えは、単なる技術的作業にとどまるものではない。指数の定期的なリバランスの目的は、その構成銘柄や投資スタイル、さらには構成比率を見直すことで、市場の変化を常にベンチマークに反映させることにある。またその一方で、今日の市場をけん引しているのは人工知能(AI)関連銘柄であり、今回の銘柄入れ替えは投資家にとって大きな意味を持つ可能性があるとも言えるだろう。
大きく変化したラッセル1000グロース指数
直近の銘柄入れ替えによる影響が特に大きかったのは、米国グロース株市場の動きを表す指標として広く利用されている、ラッセル1000グロース指数である。複数の主要テクノロジー銘柄のスタイル分類が大きく変更された結果、指数における半導体銘柄の構成比率が大幅に高まったのである。
今回のリバランス前のラッセル1000グロース指数においては、「マグニフィセント・セブン」と呼ばれる超大型テクノロジー銘柄が時価総額で全体の52.8%を占め、指数の株価リターンに極めて大きな影響を与えていたと言える。そして今回、その比率が43.1%まで低下したのである(図表1)。
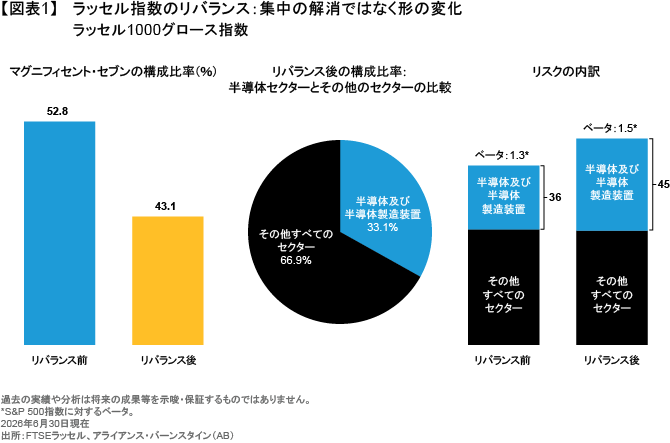
今回の銘柄入れ替えは一見、集中度の低下という望ましい結果をもたらしたようにも見えるものの、その中身をさらによく見てみると、より複雑な状況が浮かび上がってくる。半導体メモリ関連銘柄の株価が急上昇し、それらがバリュー指数からグロース指数へと移行した結果、ラッセル1000グロース指数における半導体及び半導体製造装置銘柄の構成比率が大きく上昇し、それまでの24%に対して今では実に3分の1を占めるに至ったのである。別の言い方をすれば、指数の集中度という問題は解消したわけではなく、その形を変えただけということになる。
見た目は変わっても集中度の高さは変わらない
半導体のチップやメモリ、さらには製造装置のメーカーがAIインフラ構築に果たす役割の重要性を考えれば、半導体セクターが指数の新たな主役となるのは一見合理的であるかもしれない。
それでも今、半導体及び半導体製造装置銘柄は図表1のとおり、時価総額でラッセル1000グロース指数の3分の1を占めるだけでなく、ベータ(市場全体のリスク)で見ても同指数のほぼ半分を占めているのである。その結果、それをベンチマークとして利用する投資家もまた、S&P 500指数を利用する投資家よりも市場の変動による影響を受けやすくなっており、その感応度の高さは事前の想定を上回っている可能性があると言える。そうしたリスクがはっきりと表れたのが2026年7月であり、指数に占める比率とボラティリティが最も高いメモリメーカーの中には、同月だけで25%もの下落を記録した銘柄もあった。
それと同時に、指数における構成比率の変化は、テクノロジー・セクターの中でも起きている。それはつまり、半導体銘柄の比率が上昇する一方で、ソフトウェア銘柄の比率は引き続き低下しているということであり、その背景にはソフトウェア銘柄が2026年2月以降、AIがもたらす破壊的な変革への懸念というストレスにさらされてきたことがある(以前の記事『ソフトウェア株の大幅な下落:構造的なリスクとノイズを区別する』ご参照)。2026年6月現在、ラッセル1000グロース指数におけるソフトウェア銘柄の構成比率は9.3%であり、ピークを記録した2025年8月の20%よりも低い水準にある。これらの変化を総合すると、テクノロジー銘柄の市場構成比率は、その大きな転換点にあると考えることができる。
投資家が現在目にしているのは、デザインは新しくなったものの、課題はこれまでと変わらない指数であると言えるだろう。それはつまり、市場のけん引役は変化したものの、同じセクターに属する比較的少数の銘柄がベンチマークのパフォーマンスを左右する状況に変わりはなく、そうした傾向はより強まっているということでもある。
ではなぜその点が重要なのか?それは歴史が示しているとおり、市場の集中度が極端に高い局面が続いた場合、投資家は市場の主役が突然入れ替わるリスク、ひいてはリターンの低下リスクにさらされる可能性があるためである。
パッシブという選択は投資家が考えるよりもアクティブな判断である可能性
これだけ大きな銘柄入れ替えがあった今、投資家が問うべきは、「指数への追随は本当にパッシブな行動であると言えるのか?」というシンプルな問題である。そしておそらく、それは投資家が考えるほどパッシブな行動ではないのである。マグニフィセント・セブンの組み入れ比率を引き下げ、代わりに半導体セクターへのエクスポージャーを大幅に引き上げるという判断は、何百万もの投資家がそれぞれ自ら行ったものではない。それはあくまで指数の算出ルールによるものであり、どの銘柄が指数への組み入れ基準を満たし、どの程度の影響を投資家に及ぼすかは、指数の算出方法によって決まるのである。指数への連動を目指した通常はパッシブな戦略であったとしても、指数の算出方法や定期的な銘柄入れ替えの結果によっては、思いがけないアクティブな要素がそこに発生する可能性もあるとアライアンス・バーンスタイン(以下、「AB」)は考える。
また、代表的な指数の算出ルールにおいてはほとんどの場合、時価総額に基づく比率の決定が重要な要素となっており、それが銘柄入れ替えによる影響をさらに大きくしているとも言える。
ベンチマークとしてもなじみのある代表的な指数の多くは、単に中立なポートフォリオというわけではなく、むしろ一定のルールに基づいたポートフォリオであると考えることができる。時価総額加重型の指数においては、銘柄の時価が上昇するほど、その構成比率は高くなる。それは一見機械的なアプローチに見えるかもしれないものの、ポートフォリオは株価が上昇している企業をより多く組み入れるべきであるという、アクティブな考えを含んだアプローチであるとも言える。そしてそれはまた、多くのパッシブ投資家がおそらく集中を避ける努力をしている中、時価総額加重はまさにそうした集中に拍車をかけ、指数連動型のパッシブ・ポートフォリオをより限られた経済の原動力や収益の源泉に縛り付ける可能性があるということでもある。
市場のけん引役が常に同じであれば、時価総額加重という指数の算出方法が機能することもあるだろう。しかしながら、例えば破壊的なテクノロジーが出現するなど、市場の状況が変化していくような場合、パッシブ投資家のポートフォリオは、未来の成長企業よりも過去の勝者に偏ったものになってしまうリスクがある。ベンチマークのけん引役が変化したのはITバブルの時代も同じであり、当時はヘルスケア・セクター、資本財・サービス・セクター、そして消費関連セクターの有力企業が、今日で言うところの巨大テクノロジー企業に最終的に取って代わられた。
その上さらに、ここ最近の「半導体セクターの急拡大」は、半導体のチップやメモリ、さらにはネットワークインフラへの需要が、この先何年も安定的に推移することを前提にしていると言える。実際にそうなる可能性もある一方で、仮に巨額のAI投資が最終的に主力半導体製品の利益や需要につながらなければ、投資家は困難な状況に直面するかもしれないとABは考える。
半導体セクターは重要だが分散もまた大事
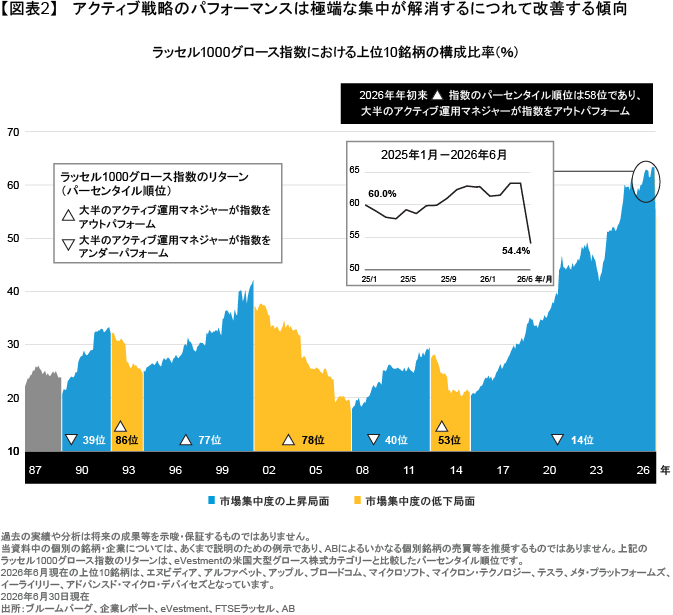
指数の集中度がその形を変える中、投資家にとって必要なのは、そうしたトレンドに流されることなく、幅広いセクターや業種から銘柄を選び出すことであるとABは考える。半導体銘柄への過度な集中はリスクの上昇をもたらす恐れがあり、分散を重視するポートフォリオにおいては、長期的な戦略に反する可能性があるというのがABの見方である。マグニフィセント・セブンの不安定なパフォーマンスは、市場心理がいかに急速に変化し得るかを示すものであり、ABのリサーチによれば、市場の極端な集中が解消に向かう局面では、アクティブ株式戦略が良好なパフォーマンスを発揮してきたと言える(図表2)(以前の記事『How Market Concentration Shapes Passive and Active Equity Returns』(英語)ご参照)。
だからと言って、投資家は半導体銘柄をまったく保有しなかったり、AIというテーマを無視したりすべきではない。AIがもたらす変革は本物であり、半導体銘柄の多くは、そうした強力かつ長期的な成長トレンドから恩恵を受けている。また、AIの普及が拡大するにつれ、ヘルスケアや資本財など、AIの活用が生産性の向上をもたらすその他のセクターにおいても、新たな投資機会が生まれる可能性がある(以前の記事『変動する市場でグロース株に投資し続けるべき3つの理由』ご参照)。そして現在、AIは幅広い企業向けアプリケーションを通して、効率性の向上を既に実現しているのである。
株式運用における今日の課題は、規律と幅広い分散を維持しつつ、AIという力強いトレンドへのエクスポージャーもバランスよく追求できるかどうかにあると言えるだろう。現状では半導体セクターが市場の主役の一部となっているものの、時間とともにその輝きが失われれば、それはパッシブ投資家にとってリスクとなる可能性もある。結局のところ、長期的な視点を持つ投資家であればアクティブ運用に目を向け、幅広い投資機会の中から、持続力のある企業を探し出すべきであるとABは考える。
ベンチマークの中身は変化したかもしれないが、分散投資が重要であることに変わりはないのである。
当資料は、アライアンス・バーンスタイン・エル・ピーのCONTEXTブログを日本語訳したものです。
オリジナルの英語版はこちら
本文中の見解はリサーチ、投資助言、売買推奨ではなく、必ずしもアライアンス・バーンスタイン(以下、「AB」)ポートフォリオ運用チームの見解とは限りません。本文中で言及した資産クラスに関する過去の実績や分析は将来の成果等を示唆・保証するものではありません。
当資料は、2026年9月1日現在の情報を基にアライアンス・バーンスタイン・エル・ピーが作成したものをアライアンス・バーンスタイン株式会社が翻訳した資料であり、いかなる場合も当資料に記載されている情報は、投資助言としてみなされません。当資料は信用できると判断した情報をもとに作成しておりますが、その正確性、完全性を保証するものではありません。当資料に掲載されている予測、見通し、見解のいずれも実現される保証はありません。また当資料の記載内容、データ等は作成時点のものであり、今後予告なしに変更することがあります。当資料で使用している指数等に係る著作権等の知的財産権、その他一切の権利は、当該指数等の開発元または公表元に帰属します。当資料中の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。アライアンス・バーンスタイン及びABはアライアンス・バーンスタイン・エル・ピーとその傘下の関連会社を含みます。アライアンス・バーンスタイン株式会社は、ABの日本拠点です。
当資料についてのご意見、コメント、お問い合せ等はjpmarcom@editalliancebernsteinまでお寄せください。
「株式」カテゴリーの最新記事
「株式」カテゴリーでよく読まれている記事


アライアンス・バーンスタインの運用サービス
アライアンス・バーンスタイン株式会社
金融商品取引業者 関東財務局長(金商)第303号
https://www.alliancebernstein.co.jp/
- 加入協会
-
一般社団法人資産運用業協会
日本証券業協会
一般社団法人第二種金融商品取引業協会
当資料についての重要情報
当資料は、投資判断のご参考となる情報提供を目的としており勧誘を目的としたものではありません。特定の投資信託の取得をご希望の場合には、販売会社において投資信託説明書(交付目論見書)をお渡ししますので、必ず詳細をご確認のうえ、投資に関する最終決定はご自身で判断なさるようお願いします。以下の内容は、投資信託をお申込みされる際に、投資家の皆様に、ご確認いただきたい事項としてお知らせするものです。
投資信託のリスクについて
アライアンス・バーンスタイン株式会社の設定・運用する投資信託は、株式・債券等の値動きのある金融商品等に投資します(外貨建資産には為替変動リスクもあります。)ので、基準価額は変動し、投資元本を割り込むことがあります。したがって、元金が保証されているものではありません。投資信託の運用による損益は、全て投資者の皆様に帰属します。投資信託は預貯金と異なります。リスクの要因については、各投資信託が投資する金融商品等により異なりますので、お申込みにあたっては、各投資信託の投資信託説明書(交付目論見書)、契約締結前交付書面等をご覧ください。
お客様にご負担いただく費用
投資信託のご購入時や運用期間中には以下の費用がかかります
- 申込時に直接ご負担いただく費用…申込手数料 上限3.3%(税抜3.0%)です。
- 換金時に直接ご負担いただく費用…信託財産留保金 上限0.5%です。
- 保有期間に間接的にご負担いただく費用…信託報酬 上限2.068%(税抜1.880%)です。
その他費用:上記以外に保有期間に応じてご負担いただく費用があります。投資信託説明書(交付目論見書)、契約締結前交付書面等でご確認ください。
上記に記載しているリスクや費用項目につきましては、一般的な投資信託を想定しております。費用の料率につきましては、アライアンス・バーンスタイン株式会社が運用する全ての投資信託のうち、徴収するそれぞれの費用における最高の料率を記載しております。
ご注意
アライアンス・バーンスタイン株式会社の運用戦略や商品は、値動きのある金融商品等を投資対象として運用を行いますので、運用ポートフォリオの運用実績は、組入れられた金融商品等の値動きの変化による影響を受けます。また、金融商品取引業者等と取引を行うため、その業務または財産の状況の変化による影響も受けます。デリバティブ取引を行う場合は、これらの影響により保証金を超過する損失が発生する可能性があります。資産の価値の減少を含むリスクはお客様に帰属します。したがって、元金および利回りのいずれも保証されているものではありません。運用戦略や商品によって投資対象資産の種類や投資制限、取引市場、投資対象国等が異なることから、リスクの内容や性質が異なります。また、ご投資に伴う運用報酬や保有期間中に間接的にご負担いただく費用、その他費用等及びその合計額も異なりますので、その金額をあらかじめ表示することができません。上記の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。