

集中度の高い市場では、避けるべきリスクを積極的に選択することが必要となる。
今日の株式市場は、現代において最も集中度が高く、相互の関連性が強く、相関したリスクへのエクスポージャーが大きいと言ってよいだろう。こうしたぜい弱な環境下、投資家に求められるのは、直近の市場リターンをけん引してきた銘柄にただ投資をすることではないとアライアンス・バーンスタイン(以下、「AB」)は考える。規律ある銘柄選択と明確なリスク目標に加えて、保有すべきでない銘柄は保有しないという強い信念が、投資家にとっては必要不可欠なのである。
アクティブ株式マネジャーにとって、何をアンダーウェイトするかは常に重要な問題であったと言える。そして今日、その重要性はさらに高まっており、その背景には、少数のメガキャップ銘柄が指数の大部分を占めている現状があるとABは考える。また、一部のセクターについては、人工知能(AI)インフラ投資やベンチマーク構成の重複、さらには循環投資の拡大が、セクター間の相互依存関係の高まりにつながっているとも言える。例えば、GPU(画像処理半導体)需要の変化やハイパースケーラー企業による設備投資は、今では半導体やクラウド関連、さらにはデータセンターや電力関連など、幅広い銘柄に影響を及ぼす可能性がある。
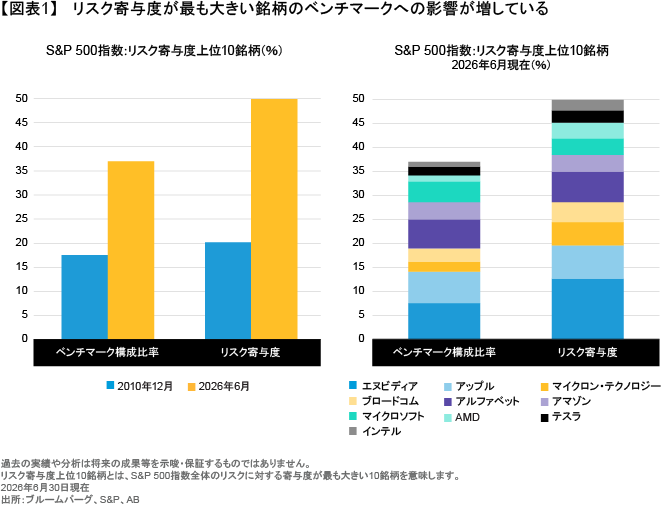
S&P 500指数における米国株式リスクの寄与度上位10銘柄を見てみると、その構成比率やリスク寄与度の合計は、世界金融危機後の2010年12月の水準をはるかに上回っている。ABのリサーチによれば、それら上位10銘柄のベンチマーク構成比率の合計は2010年12月時点の2倍以上、リスク寄与度の合計は同じく2.5倍となっている(図表1)。
また、UBSの最近のレポートによれば、S&P 500指数の2026年の予想1株当たり利益(EPS)成長率は、その約46%をAIインフラ銘柄(半導体またはハードウェア)が占めているとのことである。そして2026年6月末現在、半導体及び半導体製造装置銘柄だけでも指数の20%を占めており、その比率は2020年と比較して4倍の大きさとなっている。
市場の集中はボラティリティの上昇にもつながっている。例えば、テクノロジー株の直近の急落局面では、韓国のKOSPI指数が2026年6月下旬のピークから8月7日にかけて、約31%の下落を記録した。それでも同指数の年初来リターンは、世界の主要株価指数の中で引き続き最も高く、半導体やメモリチップ市場への感応度が高い、サムスンやSKハイニックスといった銘柄がそうしたリターンをけん引していると言える。
市場の集中が生んだ新たなリスクの方程式
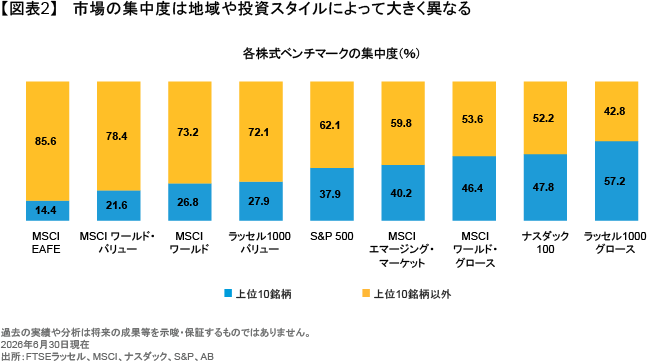
市場の集中度は地域や投資スタイルによって異なるものの、大半の米国株式指数と一部のグローバル株式指数では、上位10銘柄の構成比率が今や極めて大きくなっており、例えばラッセル1000グロース指数では57.2%にも達している(図表2)。その結果、理論上は地域が分散されているよう見えるポートフォリオであっても、ひとつの大きな成長エンジンに意図せずエクスポージャーが集中してしまっている可能性があるのである。
だからと言って、投資家はテクノロジー関連のメガキャップ銘柄を必ずしも避ける必要はなく、それはそうした銘柄の多くが、持続的な競争優位性に支えられた強固なビジネスモデルを有しているためである。それでも、そうした銘柄を保有するか否かの決定は、ベンチマークの構成比率や市場の勢いに対する無意識な反応ではなく、ポートフォリオの投資哲学に根差した慎重な判断に基づくべきであるというのがABの考えだ。
AI投資がもたらすリスクの上昇
今やポートフォリオのリスク管理は極めて難しくなっており、その要因はAIインフラ構築にあるとも言える。ABのリサーチによれば、アマゾン、マイクロソフト、アルファベット(グーグルの親会社)、メタ・プラットフォームズ、オラクルの5大ハイパースケーラーによる2027年のAI関連投資額は、5年前の960億米ドルから大きく増加し、1兆米ドルに達するペースとなっている。一方、投資家にとって重要な問題は、そうした投資が魅力的な長期のリターンにつながるかどうか、さらには誰がそのリターンを享受するかである(以前の記事『AIは持続的な成長をもたらすか?その真価にはさらなる検証が必要だ』ご参照)。破壊的な変革が進む中、最終的な勝者となる企業を予測することは、極めて難しいとも言えるだろう。
当然のことながら、メガキャップ銘柄や話題の新規株式公開(IPO)がニュースの大半を占める状況下では、「取り残される恐怖(FOMO: Fear of Missing Outの略)」が強まる可能性もある。それでも、FOMOが投資プロセスに取って代わるべきではない。たとえ人気の高いテクノロジー企業のIPOであっても、そのバリュエーションや収益性、あるいはフリーキャッシュフロー特性がポートフォリオの投資方針に合わなければ、そうした銘柄はアクティブ運用戦略への組み入れ基準を満たさない可能性もあるのである。
ITバブル期からの教訓
テクノロジー分野を現在リードしている企業は、ITバブル期に見られたような企業ではなく、その多くがより健全なビジネスモデルや競争優位性を有し、参入障壁を築き、そして安定的な営業キャッシュフローを生み出している。
ただし、ITバブルと現在の状況には類似点もあり、循環投資によるぜい弱なビジネスモデルの拡大は、1990年代後半にも見られたと言える。その一例が、当時のルーセント・テクノロジーズであり、同社は規模の小さいインターネット企業やネットワーキング企業に対して、何十億米ドルものベンダー融資を提供していたのである。そしてバブルがはじけると、回収不能となった融資が同社の崩壊、ひいては2,500億米ドルという株主価値の毀損へとつながったのだ。
今日、半導体メーカーとクラウド事業者、さらにはAIモデル開発会社の相互関係はより深まっており、互いが互いの投資家かつサプライヤーであり、顧客でもあるような状況が強まる中、当時と同じ懸念も浮かび上がりつつある。それはつまり、AIエコシステムの内部を循環している資金が、報告されている需要を実態以上に膨らませているリスクが増しているということである。
たとえ今日のAIサイクルがITバブル期よりも強固な土台の上にあったとしても、潜在的なぜい弱性には注意が必要だ。ハイパースケーラーによる設備投資はそのキャッシュフローを上回る可能性もあり、それら企業の年初来でのアンダーパフォーマンスは、投資家の注目が企業のフリーキャッシュフローや自己資本利益率(以前の記事『利益と持続力~持続的な成長企業に投資する秘訣~』ご参照)、さらには財務の安定性へとシフトしていることを示しているのかもしれないとABは考える。それと同時に、現在はまだ赤字の状態にあるテクノロジー企業(特にオープンAIとアンソロピック)による間近に迫ったIPOもまた、ITバブルを思い起こさせるもうひとつの動きであると言えるだろう。その上さらに、キャッシュフローのひっ迫が自社株買いの足かせになるなど、市場のテクニカル要因も変化している可能性がある。
ポートフォリオのリスクと投資目的の関係
そうした危険性がある以上、投資家は自らのリスク選好度を改めて見直す必要があるとABは考える。投資家のなかには、相対的なパフォーマンスが最も重要であり、指数に占める比率が高い銘柄を大幅にアンダーウェイトすることは、相対リターンに過大な影響を与えるリスクがあると考える者もいる。また別の投資家は、より大きなリスクは絶対的な損失の発生、すなわちポートフォリオの複利効果を損ない、長期的な目標の達成を危うくするようなドローダウンの発生であると考えるかもしれない。ABの考えでは、各マネジャーは戦略的な資産配分におけるポートフォリオの役割に応じて、そうしたリスクのバランスを判断していくことが必要だ。
ポートフォリオの投資目的が異なれば、その特徴も大きく異なる可能性がある。ポートフォリオの投資哲学が重要なのはそのためだ。それはつまり、低ボラティリティ戦略と収益性の拡大を重視するグロース株式戦略(以前の記事『変動する市場でグロース株に投資し続けるべき3つの理由』ご参照)、あるいはよりリスクの低いコア株式戦略(以前の記事『アクティブ株式運用のアルファを見抜く』ご参照)を比較した場合、AI銘柄への集中に対処する方法はすべて同じである必要はないということだ。安定したキャッシュフローがあり、利益を複利で積み上げることができるクオリティの高い企業(以前の記事『The Evolving Nature of Equity Quality in the Age of AI』(英語)ご参照)に投資することと、より遠い未来の業績に評価が依存する、ハイパーグロース企業に投資することは同じではない。それぞれのポートフォリオのマネジャーは、企業のファンダメンタルズやバリュエーション、さらにはキャッシュフロー特性や資本に関するスチュワードシップ(管理責任)が投資のプロセスに合致しているか、常に問い続ける必要がある。そして、大幅なアンダーウェイトが偶然の結果ではなく、意図したものである理由を説明できるようにしておかなければならないのである。
すべての保有と非保有について検証する
アクティブ運用マネジャーは保有銘柄と非保有銘柄の双方を絶えず見直し、その根拠の変化に対応していく必要があるとABは考える。
- その企業によるAI投資は、十分なリターンを生む可能性が高いと言えるか?
- その企業のキャッシュフローは成長を支えるだけの十分な安定性を有しているか?その企業のバリュエーションは現実を反映しているか?
- 同じ構造的成長テーマをより低いリスクまたはバリュエーションで捉えることができる、より魅力的な投資機会はないか?
- その投資の性質は、自身の投資哲学や投資の時間軸に合致したものであると言えるか?
投資家もまた、以上のような問いについて考えてみるべきである。集中度の高い市場では、パッシブな投資はリスクを消し去るものではなく、リスクをリパッケージ(再構成)するものであり、過去の勝者をより多くポートフォリオに組み入れることを意味するものである(以前の記事『意識的な投資配分:市場の変化を捉えるアクティブ株式戦略』ご参照)。市場の集中度が高い状況下、指数に占める比率が高く、しかも指数をアウトパフォームしてきた銘柄をアンダーウェイトすることは、相対リターンの悪化を招くリスクがある。それでもそうしたアンダーウェイトは、ポートフォリオのリスク特性を維持することを目的とした、計算に基づく戦略的なトレードオフであるとも言えるのだ。投資における真の規律とは、ポートフォリオがどの銘柄を保有し、どの銘柄を避け、そしてそれらの判断がポートフォリオの長期的な投資目的になぜ合っていると言えるのか、理解することでもあるとABは考える。
破壊的な変革は投資機会をもたらすものであると同時に、投資結果のばらつきを拡大させるものでもある(以前の記事『株式市場見通し:AIブームは期待外れとなる余地はほぼない』ご参照)。市場の集中度、相関、そして資本集約度がともに高まる中、投資家にとって必要なのは、指数の構成比率にとらわれることなく、ファンダメンタルズを重視し、強い信念をもって難しい決断を下すことができるアクティブ運用マネジャーであるとABは考える。アクティブ運用による銘柄選択が重要な理由はシンプルであり、ベンチマークの集中度が高いときこそ、何かを自動的に「保有する」ことよりも「保有しない」勇気の方が、長期的に価値を生む可能性があるのである。
当資料は、アライアンス・バーンスタイン・エル・ピーのCONTEXTブログを日本語訳したものです。
オリジナルの英語版はこちら
本文中の見解はリサーチ、投資助言、売買推奨ではなく、必ずしもアライアンス・バーンスタイン(以下、「AB」)ポートフォリオ運用チームの見解とは限りません。本文中で言及した資産クラスに関する過去の実績や分析は将来の成果等を示唆・保証するものではありません。
当資料は、2026年8月10日現在の情報を基にアライアンス・バーンスタイン・エル・ピーが作成したものをアライアンス・バーンスタイン株式会社が翻訳した資料であり、いかなる場合も当資料に記載されている情報は、投資助言としてみなされません。当資料は信用できると判断した情報をもとに作成しておりますが、その正確性、完全性を保証するものではありません。当資料に掲載されている予測、見通し、見解のいずれも実現される保証はありません。また当資料の記載内容、データ等は作成時点のものであり、今後予告なしに変更することがあります。当資料で使用している指数等に係る著作権等の知的財産権、その他一切の権利は、当該指数等の開発元または公表元に帰属します。当資料中の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。アライアンス・バーンスタイン及びABはアライアンス・バーンスタイン・エル・ピーとその傘下の関連会社を含みます。アライアンス・バーンスタイン株式会社は、ABの日本拠点です。
当資料についてのご意見、コメント、お問い合せ等はjpmarcom@editalliancebernsteinまでお寄せください。
「株式」カテゴリーの最新記事
「株式」カテゴリーでよく読まれている記事


アライアンス・バーンスタインの運用サービス
アライアンス・バーンスタイン株式会社
金融商品取引業者 関東財務局長(金商)第303号
https://www.alliancebernstein.co.jp/
- 加入協会
-
一般社団法人資産運用業協会
日本証券業協会
一般社団法人第二種金融商品取引業協会
当資料についての重要情報
当資料は、投資判断のご参考となる情報提供を目的としており勧誘を目的としたものではありません。特定の投資信託の取得をご希望の場合には、販売会社において投資信託説明書(交付目論見書)をお渡ししますので、必ず詳細をご確認のうえ、投資に関する最終決定はご自身で判断なさるようお願いします。以下の内容は、投資信託をお申込みされる際に、投資家の皆様に、ご確認いただきたい事項としてお知らせするものです。
投資信託のリスクについて
アライアンス・バーンスタイン株式会社の設定・運用する投資信託は、株式・債券等の値動きのある金融商品等に投資します(外貨建資産には為替変動リスクもあります。)ので、基準価額は変動し、投資元本を割り込むことがあります。したがって、元金が保証されているものではありません。投資信託の運用による損益は、全て投資者の皆様に帰属します。投資信託は預貯金と異なります。リスクの要因については、各投資信託が投資する金融商品等により異なりますので、お申込みにあたっては、各投資信託の投資信託説明書(交付目論見書)、契約締結前交付書面等をご覧ください。
お客様にご負担いただく費用
投資信託のご購入時や運用期間中には以下の費用がかかります
- 申込時に直接ご負担いただく費用…申込手数料 上限3.3%(税抜3.0%)です。
- 換金時に直接ご負担いただく費用…信託財産留保金 上限0.5%です。
- 保有期間に間接的にご負担いただく費用…信託報酬 上限2.068%(税抜1.880%)です。
その他費用:上記以外に保有期間に応じてご負担いただく費用があります。投資信託説明書(交付目論見書)、契約締結前交付書面等でご確認ください。
上記に記載しているリスクや費用項目につきましては、一般的な投資信託を想定しております。費用の料率につきましては、アライアンス・バーンスタイン株式会社が運用する全ての投資信託のうち、徴収するそれぞれの費用における最高の料率を記載しております。
ご注意
アライアンス・バーンスタイン株式会社の運用戦略や商品は、値動きのある金融商品等を投資対象として運用を行いますので、運用ポートフォリオの運用実績は、組入れられた金融商品等の値動きの変化による影響を受けます。また、金融商品取引業者等と取引を行うため、その業務または財産の状況の変化による影響も受けます。デリバティブ取引を行う場合は、これらの影響により保証金を超過する損失が発生する可能性があります。資産の価値の減少を含むリスクはお客様に帰属します。したがって、元金および利回りのいずれも保証されているものではありません。運用戦略や商品によって投資対象資産の種類や投資制限、取引市場、投資対象国等が異なることから、リスクの内容や性質が異なります。また、ご投資に伴う運用報酬や保有期間中に間接的にご負担いただく費用、その他費用等及びその合計額も異なりますので、その金額をあらかじめ表示することができません。上記の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。