

- トレンドフォロー戦略では、投資対象市場を増やすより、流動性の高い市場で独自性と実用性のある「オルタナティブ・シグナル」を多様化する方が重要である。
- マクロ経済、企業決算やニュースのセンチメント、ディープラーニング、市場反応などを組み合わせることで、価格・出来高だけでは捉えにくい変化を早期に発見し、単一の収益源への依存を抑えられる可能性がある。
- トレンドフォローは株式と「逆相関」を目指すものではなく、リスク資産との「無相関」を通じてポートフォリオを補完する戦略。ただし、急反転や方向感の乏しい相場ではウィップソー(だまし)のリスクがある。
- インフレ、地政学的緊張、AIを含む技術革新が市場を複雑化する中、規律ある運用、十分な流動性、拡張性を備えた強化型トレンドフォロー戦略の意義が高まっている。
流動性の高い市場を主戦場としながら、投資判断に活用できるシグナルをより多く発掘することが重要だ。
インフレが高まり、地政学的リスクが複雑化し、少数の人工知能(AI)関連銘柄が市場全体を揺るがす難しい投資環境の中、さまざまな資産クラスにわたり値動きの方向性を見極める能力の重要性が高まっている。アライアンス・バーンスタイン(以下、「AB」)では、システマティックなトレンドフォロー戦略が、そのような市場環境を乗り切る一助になると考えている。ただし、そうした戦略は設計方法が重要である。
トレンドフォロー戦略は、幅広い市場にわたり、価格が上昇している局面でも下落している局面でも明確なパターンを見つけ出すことで収益獲得を目指す投資手法である。こうしたシステマティック運用戦略は、「マネージド・フューチャーズ」や「CTA」と呼ばれる運用者に用いられることも多い。上昇相場と下落相場のいずれにおいてもリターン獲得を目指すことで、ポートフォリオの分散効果向上を図るよう設計されている。
資産クラスの増加ではなく、より多くの有効なシグナルの活用が重要
長年にわたり多くの運用会社は、より多くの市場を投資対象に組み入れることでトレンドフォロー戦略の強化を図ってきた。投資対象市場が増えれば投資機会が増えるという考え方だ。しかし、このアプローチにはリスクがある。分散効果の観点からはあまり大きく寄与しないにも関わらず、流動性の低いニッチ市場にまで手を広げることになりかねないからだ。
また、運用会社は、より多くの市場でシステマティックな分析を行うために、価格や出来高といった汎用的な指標に頼りがちである。しかしABでは、トレンドフォロー戦略において超過収益の源泉を拡大するためには、異なるタイプの有効なシグナルをより幅広く活用することの方が効果的であると考えている。新たな、より複雑怪奇な市場に手を伸ばすよりも、この方が好ましいと見ている。なぜなら、そうした市場は流動性が低く、固有のクセがある上に、分散効果や期待リターンの向上にはあまり寄与しない可能性があるからだ。
つまり、強化型トレンドフォロー戦略が重視すべきなのは、投資対象とする資産クラスの幅広さではなく、独自性があり実際の投資判断に活用できるシグナルの豊富さであるとABでは考える。言い換えれば、オルタナティブな市場を求めるのではなく、オルタナティブな投資シグナルを探すべきだということである。
より優れたトレンドフォロー戦略とは
では、「トレンドフォロー2.0」とでも呼ぶべきこのアプローチは、実際にはどのように運用されるのだろうか。まずは、従来のトレンドフォロー戦略を、多様な情報源から得られるより幅広いシグナルで補完することが重要である。例えば、以下のような情報が含まれ得る。
- 中央銀行の金融政策、インフレ、労働市場の動向などのマクロ経済トレンド
- 企業決算やニュースなどの言語情報から読み取られるセンチメント。例えばエネルギーやAIといったテーマに対する市場の見方の変化を示唆する可能性がある。
こうした定性的な情報は重要である。価格や出来高といったデータでは捉えきれないニュアンスを伝える可能性があるためである。さまざまなプレーヤーの意図や論調、文脈、あるいは新たなテーマの出現などを、市場価格に織り込まれる前に捉えることができる場合がある。
さらに深く掘り下げる:先端技術の活用
強化されたトレンドフォロー戦略は、市場の表面下で進行している初期段階の変化を捉える上でも有効である。これには、先進技術を活用して抽出される適応型あるいは非線形のトレンドが含まれる。
- 機械学習の高度な分野であるディープラーニングは、多層ニューラルネットワークを用いて膨大なデータセットの中から複雑なパターンを識別する手法である。価格やボラティリティ、さらには資産間の関係性などを分析することで、移動平均のような従来の指標では捉えきれないトレンドを発見できる可能性がある。こうした分析は、特定の資産や市場環境に対してどの程度のエクスポージャーを取るべきかの判断に役立つほか、把握が難しい複雑な相関関係の発見にもつながる。
- 市場反応シグナルには、取引時間中に発表された重要な経済指標などに対する市場の反応が含まれる。こうした情報は、市場参加者のポジショニングや過度な集中を把握するために活用できる。さらに、投資家行動の変化を捉えるためにも有効で、これには例えば成長株からバリュー株への緩やかな資金シフトといった動きが含まれる。
- 潜在的な市場トレンドも、それを特定することができれば、有効な分散効果の源泉となり得る。例えば、短期金利先物の動きが示す金融環境の変化や、企業業績に結果が表れる前に兆候が確認できた生産拠点の国内回帰(リショアリング)の動きなどが挙げられる。
こうしたシグナルは、それぞれ異なる時間軸で形成され、市場環境の異なる側面に反応する可能性がある。ABでは、これらを組み合わせることで、投資家が新たなトレンドをより早期に特定できるようになり、単一のトレンド収益源への依存度を低減できると考えている。
投資家は、市場データ、経済データ、行動データなど、多様な情報源を活用することで情報収集の幅を広げることができる。それにより、流動性が高く取引規模の柔軟性もある市場を主戦場としながらも、多様な差別化された方向性シグナルを発掘できる可能性がある。
こうしたシグナルには、先物の価格差に着目した「キャリー」シグナルなどの指標が含まれる。また、市場イベント発生時に流動性を供給することで収益機会を捉えようとする「イベント・ドリブン」型のシグナルも活用対象となり得る。それぞれのシグナルは異なる時間軸で形成され、市場環境のさまざまな側面に反応する。ABでは、こうしたシグナルを組み合わせることで、新たなトレンドの発見を推進し、単一のトレンド収益源への依存を軽減できると考えている。
逆相関ではなく、無相関が重要
トレンドフォロー戦略のような上下を問わない方向性を重視したシステマティックな運用戦略は、株式へのエクスポージャーを補完する役割を果たす可能性がある。特に市場ストレスが長期化する局面においてはこの特性が有用になり得る。
ただし、トレンドフォロー戦略には忍耐が必要である。優れたパフォーマンスは突発的に現れることが多く、その後は投資機会が限られる比較的静かな期間が続くことも少なくない。この戦略は、市場ショックに即座に反応することを目的として設計されているわけではない。その価値は、持続的かつ明確であれば上下を問わない市場トレンドを収益機会として活用できる点にある。言い換えれば、リスク資産と概ね無相関であることが特長であり、逆相関を目指すものではない。
例えば、世界金融危機の際、多くのトレンドフォロー戦略の運用者は市場全体の急落局面の初期段階では必ずしも利益を得られなかった。しかし、その後、株式、国債、通貨、コモディティなど幅広い市場にわたって強力なトレンドが形成される中、これらの動きに適切にポジションを取ることができた運用者は、数十年に一度と言える大きな市場トレンドを捉える機会を得た。また、ソシエテ・ジェネラル(SG)・トレンド指数を見ると、例えば2020年の新型コロナウイルス感染拡大初期における株式市場の大幅ながら短期間の下落局面では、トレンドフォロー戦略が投資家のポートフォリオ全体の安定化に寄与し得たことを示している(図表)。さらに、インフレの影響で株式市場が大きく下落した2022年においても、分散効果を提供し得たことも見てとれる。
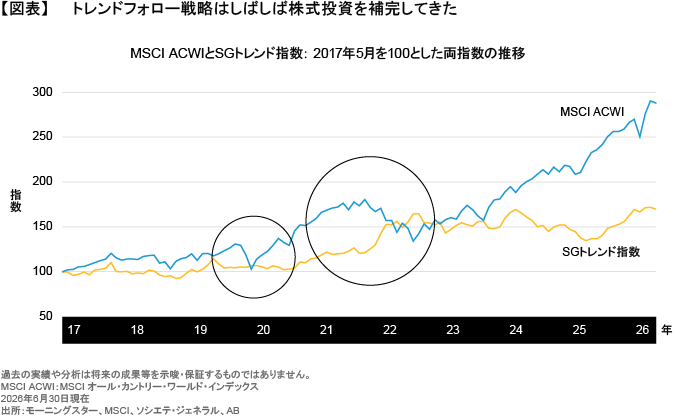
こうした戦略が最も苦戦しやすいのは、市場に明確な方向感がない局面や、相場が急反転する局面である。そうした局面では、持続しない価格変動に合わせてポジション調整を繰り返すことになる、いわゆる「ウィップソー(だまし)」と呼ばれる状況に陥る可能性がある。このよく知られた陥穽に対しては、より幅広く多面的なシグナルを活用することで、リスク軽減が期待できるとABでは考えている。
トレンドフォロー戦略: 現在の見通し
現在の市場環境は、世界金融危機後とは異なる。直面している課題も変化している。インフレ率は依然として高く、その先行きは不透明である。地政学的な緊張の高まりは、貿易や投資資金の流れを変化させている。また、急速な技術革新は豊富な投資機会を生み出す一方で、市場に混乱をもたらす要因にもなっている。こうした要因の影響を予測することは容易ではない。そのためABでは、十分に考えぬかれたシステマティックなトレンドフォロー戦略が、投資家の市場環境への対応を支援し得ると考えている。
トレンドフォロー戦略の真骨頂は、単に投資対象市場を増やすことではない。より深く多様な情報を活用しながら、十分な流動性と拡張性を有する投資対象を重視し、規律ある運用を実践することにその本質がある。
当資料は、アライアンス・バーンスタイン・エル・ピーのCONTEXTブログを日本語訳したものです。
オリジナルの英語版はこちら
本文中の見解はリサーチ、投資助言、売買推奨ではなく、必ずしもアライアンス・バーンスタイン(以下、「AB」)ポートフォリオ運用チームの見解とは限りません。本文中で言及した資産クラスに関する過去の実績や分析は将来の成果等を示唆・保証するものではありません。
当資料は、2026年10月14日現在の情報を基にアライアンス・バーンスタイン・エル・ピーが作成したものをアライアンス・バーンスタイン株式会社が翻訳した資料であり、いかなる場合も当資料に記載されている情報は、投資助言としてみなされません。当資料は信用できると判断した情報をもとに作成しておりますが、その正確性、完全性を保証するものではありません。当資料に掲載されている予測、見通し、見解のいずれも実現される保証はありません。また当資料の記載内容、データ等は作成時点のものであり、今後予告なしに変更することがあります。当資料で使用している指数等に係る著作権等の知的財産権、その他一切の権利は、当該指数等の開発元または公表元に帰属します。当資料中の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。アライアンス・バーンスタイン及びABはアライアンス・バーンスタイン・エル・ピーとその傘下の関連会社を含みます。アライアンス・バーンスタイン株式会社は、ABの日本拠点です。
当資料についてのご意見、コメント、お問い合せ等はjpmarcom@editalliancebernsteinまでお寄せください。
「オルタナティブ」カテゴリーの最新記事
「オルタナティブ」カテゴリーでよく読まれている記事
アライアンス・バーンスタインの運用サービス
アライアンス・バーンスタイン株式会社
金融商品取引業者 関東財務局長(金商)第303号
https://www.alliancebernstein.co.jp/
- 加入協会
-
一般社団法人資産運用業協会
日本証券業協会
一般社団法人第二種金融商品取引業協会
当資料についての重要情報
当資料は、投資判断のご参考となる情報提供を目的としており勧誘を目的としたものではありません。特定の投資信託の取得をご希望の場合には、販売会社において投資信託説明書(交付目論見書)をお渡ししますので、必ず詳細をご確認のうえ、投資に関する最終決定はご自身で判断なさるようお願いします。以下の内容は、投資信託をお申込みされる際に、投資家の皆様に、ご確認いただきたい事項としてお知らせするものです。
投資信託のリスクについて
アライアンス・バーンスタイン株式会社の設定・運用する投資信託は、株式・債券等の値動きのある金融商品等に投資します(外貨建資産には為替変動リスクもあります。)ので、基準価額は変動し、投資元本を割り込むことがあります。したがって、元金が保証されているものではありません。投資信託の運用による損益は、全て投資者の皆様に帰属します。投資信託は預貯金と異なります。リスクの要因については、各投資信託が投資する金融商品等により異なりますので、お申込みにあたっては、各投資信託の投資信託説明書(交付目論見書)、契約締結前交付書面等をご覧ください。
お客様にご負担いただく費用
投資信託のご購入時や運用期間中には以下の費用がかかります
- 申込時に直接ご負担いただく費用…申込手数料 上限3.3%(税抜3.0%)です。
- 換金時に直接ご負担いただく費用…信託財産留保金 上限0.5%です。
- 保有期間に間接的にご負担いただく費用…信託報酬 上限2.068%(税抜1.880%)です。
その他費用:上記以外に保有期間に応じてご負担いただく費用があります。投資信託説明書(交付目論見書)、契約締結前交付書面等でご確認ください。
上記に記載しているリスクや費用項目につきましては、一般的な投資信託を想定しております。費用の料率につきましては、アライアンス・バーンスタイン株式会社が運用する全ての投資信託のうち、徴収するそれぞれの費用における最高の料率を記載しております。
ご注意
アライアンス・バーンスタイン株式会社の運用戦略や商品は、値動きのある金融商品等を投資対象として運用を行いますので、運用ポートフォリオの運用実績は、組入れられた金融商品等の値動きの変化による影響を受けます。また、金融商品取引業者等と取引を行うため、その業務または財産の状況の変化による影響も受けます。デリバティブ取引を行う場合は、これらの影響により保証金を超過する損失が発生する可能性があります。資産の価値の減少を含むリスクはお客様に帰属します。したがって、元金および利回りのいずれも保証されているものではありません。運用戦略や商品によって投資対象資産の種類や投資制限、取引市場、投資対象国等が異なることから、リスクの内容や性質が異なります。また、ご投資に伴う運用報酬や保有期間中に間接的にご負担いただく費用、その他費用等及びその合計額も異なりますので、その金額をあらかじめ表示することができません。上記の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。