

- 欧州では銀行の自己資本規制やバランスシート制約を背景に、商業用不動産融資がプライベート市場へ移行し始めており、保険会社が資金供給を拡大する余地が生まれている。
- 商業不動産向けローンは、賃料収入、キャッシュフロー、実物資産を裏付けとし、社債中心の保険会社ポートフォリオに分散効果や資産・負債のマッチングをもたらし得る。
- シニア・ローンは、質の高い担保、保守的なLTV、十分なキャッシュフロー・カバレッジに加え、ソルベンシーII上の取り扱いによって、リスク資本対比で魅力的なリターンを提供する可能性がある。
- 欧州市場は国ごとの法制度や融資環境が異なるため、地域やセクターだけでなく、資産の質、レバレッジ、スポンサーの信用力、返済シナリオを案件ごとに精査することが重要である。
欧州不動産市場では銀行主導の融資モデルが変化しつつある。これは保険会社にとって好機となり得る。
欧州では依然として商業不動産向け融資の中心的な担い手は銀行である。しかし、自己資本規制の厳格化やバランスシート上の制約の強まりを受け、融資は徐々にプライベート市場へと移行している。これは、米国で先行して進んだ資金供給のシフトをなぞる動きだと言える。こうした変化はまだ初期段階にあるものの、アライアンス・バーンスタイン(以下、「AB」)では、これが保険会社にとっての投資環境と収益機会を大きく変えるものになり得ると考えている。
欧州の保険会社の資産配分では、債券投資が大きな比重を占めており、中でも社債がしばしば主要な役割を果たしている。民間で組成された商業不動産向けローンは、そうした債券投資における分散効果を高める手段を提供する。商業不動産向けローンの価値は、社債のように発行体企業の収益力に依拠するのではなく、契約に基づく賃料収入、不動産から生み出されるキャッシュフロー、そしてローンの裏付けとなる実物資産の価値によって支えられている。これらの実物資産には、集合住宅、データセンター、倉庫などが含まれる。また、変動金利ローンと固定金利ローンのいずれもが投資対象となり得る。
商業不動産向けローンが保険会社にもたらす価値は、単なる投資収益にとどまらない。投資リターンそのものだけでなく、ポートフォリオ構築上の課題解決に役立つ点にもあるのだ。具体的には、資産と負債のマッチング、企業収益からの投資エクスポージャー分散、さらには規制対応の観点から資本効率性向上などが挙げられる。
資本効率に優れた投資機会
ここ数年、不動産デットに対する需要拡大は保険会社に限られたものではなかった。その背景には、ローンの利率設定に用いられるベース金利が上昇した結果、株式リスクを負うことなく株式並みのリターンを生み出し得る手段として不動産デットが見直されていることも挙げられる(以前の記事『インカム需要に応える欧州の商業用不動産デット』ご参照)。これは多くの機関投資家にとって魅力的な投資機会である。
しかし、こうした価格形成上の好環境は一時的なものであり、永続するものではない。むしろ、このリターン水準に関する議論は本質を見落としている。保険会社の投資家にとって最も重要なのは、不動産投資の絶対リターンではなく、リスク資本に対するリターン(リターン・オン・リスク・キャピタル)である。もちろん、両方の観点を満たすことは重要である。しかし、大半の市場環境において保険会社が重視するのは、どの資産が最も高い利回りを提供するかではなく、信用リスクや規制上の資本要件を考慮したうえで、どの資産が最も優れたリターンを提供するかである。
商業不動産向けローンは、この点において際立った特徴を有している。返済優先順位の高いシニア・ローンは通常、質の高い担保によって裏付けられている。また、保守的なLTV(不動産価格や担保評価額に対する借入金の割合)や十分なキャッシュフロー・カバレッジを有し、さらに欧州のソルベンシーII基準の下で有利な規制上の取り扱いを受けられる場合も多い。公的な信用格付けが付与されていなくても、多くのローンは投資適格相当のリスク特性を有するとみなされ、資本規制上は投資適格債に近い扱いを受ける。
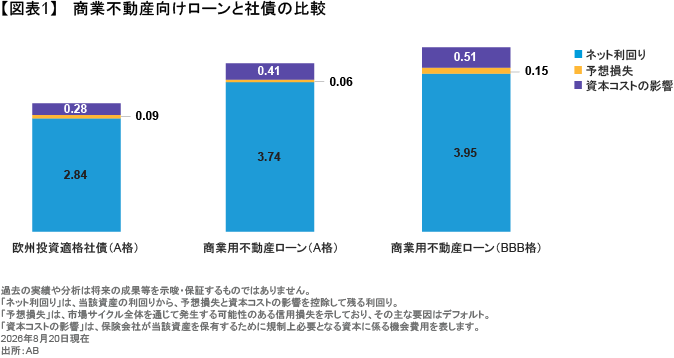
さらに、予想損失や資本コストを考慮した後でも、同等の社債を上回る利回りを維持し得る案件も少なくない。図表1が示すように、AB社内における格付けがA格及びBBB格に相当するローンは、A格の投資適格社債を上回る利回りを生み出している。この追加的な収益は、保険会社が負担するより高い資本コストに対する報酬であり、商業不動産向けローンが投資適格社債を補完する魅力的な投資対象となり得る理由を示している。
地域差とレラティブ・バリュー
欧州不動産ローン市場は、細分化され、しばしば非効率な市場でもある。各国で法制度や債権者保護の枠組みが異なっているためである。銀行の融資意欲は全般的には低下傾向にあるものの、その度合いは国によって異なる。こうした環境は、幅広い不動産市場やローンのストラクチャーにわたって高い案件組成能力や融資審査(アンダーライティング)に関する専門性を備えた経験豊富なプライベート・レンダーにとって、魅力的なレラティブ・バリューのある投資機会を生み出している。
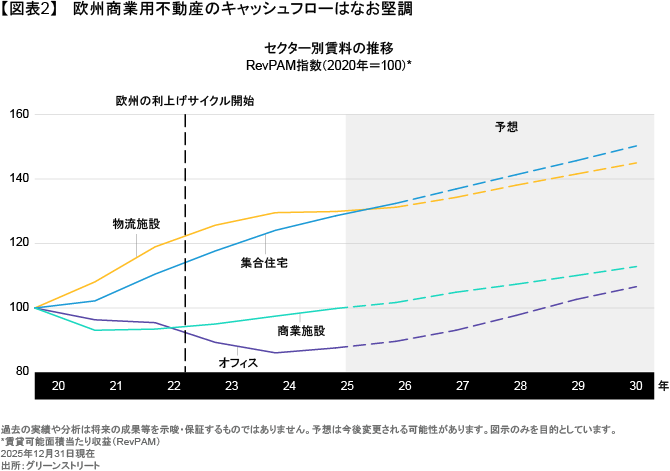
さらに、欧州の大半の不動産セクターでは、賃料水準が安定的に推移、あるいは上昇している。この傾向は、金利上昇や不動産のバリュエーション低下が進む中でも概ね維持されてきた。ABでは、この傾向が今後も続くと予想している(図表2)。
もちろん、貸し手が融資実行前に徹底したデューデリジェンスを行うことは重要である。その際には、借り手が事業計画を実行した後の借り換えなど、信頼できる返済シナリオを見極める必要がある。また、事業計画が期待どおりに進まなかった場合に備え、より困難な出口戦略や資本再構成(リキャピタライゼーション)の可能性についても準備しておくべきである。
ABでは、現在の環境においては大半のリスクが個別案件由来のものになるとみている。そのため、慎重なデューデリジェンスと融資審査がこれまで以上に重要になると考えている。そして、このような環境は、経験豊富なレンダーに有利に働くと考えている。
同様に、ポートフォリオの資産配分において、地域やセクターが主たる決定要因になるべきではないとみている。すべての投資機会について、資産の質、レバレッジ水準、スポンサーの信用力、事業計画の実行状況、管轄国の法制度、コベナンツによる保護など、複数の重要な要素を踏まえて個別に評価すべきであるとABでは考える。最も魅力的な投資機会は、資金供給が限られ、案件の複雑性が高く、借り手が確実な執行力やストラクチャリングの専門性を重視する領域で見出されることが多い。
欧州のプライベート・クレジット市場が拡大を続け、市場慣行の標準化が進む中、今後の商業不動産デット投資では複数の分野にまたがるポートフォリオが構築しやすくなり、高い分散効果が得られる可能性がある。例えば、リスク資本の10%をロンドンの単一のオフィスタワー案件に融資する場合と、ドイツ国内の300件の物流施設からなるポートフォリオに融資する場合では、借り手が一つという点で集中度は同じである。しかし後者は、立地の分散に加え、各物件の多様なテナントを通じて、より広範な分散効果が得られる。
欧州の不動産投資は、構造的な変化を遂げつつある。銀行が融資姿勢をより選別的にする一方で、保険会社が資金供給においてより大きな役割を担うようになっている。その結果、商業不動産向けデットは、保険会社のポートフォリオにおいて、ますます重要な構成要素の一つになる可能性がある。
当資料は、アライアンス・バーンスタイン・エル・ピーのCONTEXTブログを日本語訳したものです。
オリジナルの英語版はこちら
本文中の見解はリサーチ、投資助言、売買推奨ではなく、必ずしもアライアンス・バーンスタイン(以下、「AB」)ポートフォリオ運用チームの見解とは限りません。本文中で言及した資産クラスに関する過去の実績や分析は将来の成果等を示唆・保証するものではありません。
当資料は、2026年9月8日現在の情報を基にアライアンス・バーンスタイン・エル・ピーが作成したものをアライアンス・バーンスタイン株式会社が翻訳した資料であり、いかなる場合も当資料に記載されている情報は、投資助言としてみなされません。当資料は信用できると判断した情報をもとに作成しておりますが、その正確性、完全性を保証するものではありません。当資料に掲載されている予測、見通し、見解のいずれも実現される保証はありません。また当資料の記載内容、データ等は作成時点のものであり、今後予告なしに変更することがあります。当資料で使用している指数等に係る著作権等の知的財産権、その他一切の権利は、当該指数等の開発元または公表元に帰属します。当資料中の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。当資料中の格付けはABの定義に基づきます。アライアンス・バーンスタイン及びABはアライアンス・バーンスタイン・エル・ピーとその傘下の関連会社を含みます。アライアンス・バーンスタイン株式会社は、ABの日本拠点です。
当資料についてのご意見、コメント、お問い合せ等はjpmarcom@editalliancebernsteinまでお寄せください。
「オルタナティブ」カテゴリーの最新記事

「オルタナティブ」カテゴリーでよく読まれている記事
アライアンス・バーンスタインの運用サービス
アライアンス・バーンスタイン株式会社
金融商品取引業者 関東財務局長(金商)第303号
https://www.alliancebernstein.co.jp/
- 加入協会
-
一般社団法人資産運用業協会
日本証券業協会
一般社団法人第二種金融商品取引業協会
当資料についての重要情報
当資料は、投資判断のご参考となる情報提供を目的としており勧誘を目的としたものではありません。特定の投資信託の取得をご希望の場合には、販売会社において投資信託説明書(交付目論見書)をお渡ししますので、必ず詳細をご確認のうえ、投資に関する最終決定はご自身で判断なさるようお願いします。以下の内容は、投資信託をお申込みされる際に、投資家の皆様に、ご確認いただきたい事項としてお知らせするものです。
投資信託のリスクについて
アライアンス・バーンスタイン株式会社の設定・運用する投資信託は、株式・債券等の値動きのある金融商品等に投資します(外貨建資産には為替変動リスクもあります。)ので、基準価額は変動し、投資元本を割り込むことがあります。したがって、元金が保証されているものではありません。投資信託の運用による損益は、全て投資者の皆様に帰属します。投資信託は預貯金と異なります。リスクの要因については、各投資信託が投資する金融商品等により異なりますので、お申込みにあたっては、各投資信託の投資信託説明書(交付目論見書)、契約締結前交付書面等をご覧ください。
お客様にご負担いただく費用
投資信託のご購入時や運用期間中には以下の費用がかかります
- 申込時に直接ご負担いただく費用…申込手数料 上限3.3%(税抜3.0%)です。
- 換金時に直接ご負担いただく費用…信託財産留保金 上限0.5%です。
- 保有期間に間接的にご負担いただく費用…信託報酬 上限2.068%(税抜1.880%)です。
その他費用:上記以外に保有期間に応じてご負担いただく費用があります。投資信託説明書(交付目論見書)、契約締結前交付書面等でご確認ください。
上記に記載しているリスクや費用項目につきましては、一般的な投資信託を想定しております。費用の料率につきましては、アライアンス・バーンスタイン株式会社が運用する全ての投資信託のうち、徴収するそれぞれの費用における最高の料率を記載しております。
ご注意
アライアンス・バーンスタイン株式会社の運用戦略や商品は、値動きのある金融商品等を投資対象として運用を行いますので、運用ポートフォリオの運用実績は、組入れられた金融商品等の値動きの変化による影響を受けます。また、金融商品取引業者等と取引を行うため、その業務または財産の状況の変化による影響も受けます。デリバティブ取引を行う場合は、これらの影響により保証金を超過する損失が発生する可能性があります。資産の価値の減少を含むリスクはお客様に帰属します。したがって、元金および利回りのいずれも保証されているものではありません。運用戦略や商品によって投資対象資産の種類や投資制限、取引市場、投資対象国等が異なることから、リスクの内容や性質が異なります。また、ご投資に伴う運用報酬や保有期間中に間接的にご負担いただく費用、その他費用等及びその合計額も異なりますので、その金額をあらかじめ表示することができません。上記の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。