

- AIブームは米国シェール革命と同様、技術革新、供給不足、資本流入、生産能力拡大、コスト低下、競争激化という経済サイクルをたどる可能性がある。
- 半導体性能やソフトウェア効率の向上でAIのトークン生成コストが低下すれば、活用範囲が広がる一方、希少性に支えられた価格決定力や収益性は弱まる可能性がある。
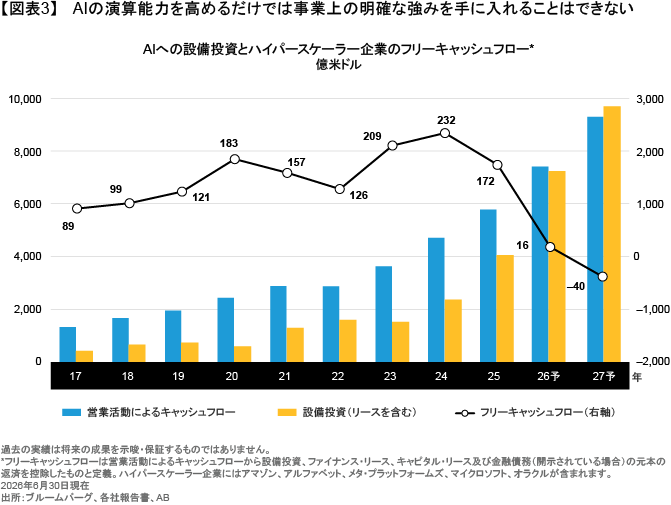
- AIデータセンターへの巨額の設備投資は、ハイパースケーラーのフリーキャッシュフローを圧迫している。
- 投資機会はAIインフラ供給企業から、低下するAIコストを生産性向上、商品改善、新サービス、高い資本収益率につなげられる幅広い業種へ移る可能性がある。
投資家は一見無関係な業界からAI構築の未来に関するヒントを得ることができる。
人工知能(AI)のデータセンターと米国のシェールオイルを同じ枠組みで捉えようとする投資家はほとんどいないだろう。一方は先進半導体とソフトウェアで構成され、もう一方は岩盤や鉄鋼、掘削リグで構成されている。だが両者の経済的パターンはよく似ている。ブレークスルー(革新的な成果)によって今まで不可能だったことが可能になり、需要が供給を上回り、魅力的な収益源が浮上し、多額の資金が流入する。その後、生産能力が拡大し、コストが低下し、競争の中でどの企業が優位性を維持できるかが試される。
アライアンス・バーンスタイン(以下、「AB」)は、AIがシェールのたどった道筋をそのままなぞると予想しているわけではない。これら2つの業界は技術も顧客も市場構造も大きく異なる。だがシェール革命を再検証することによって、イノベーションのサイクル全体で投資機会がどう変化し得るかを探ったり、投資家が市場の関心を最初に集めた企業以外にも目を向ける重要性を考えたりする上で、有益な視点が得られる。
原油とテクノロジーの意外な類似性
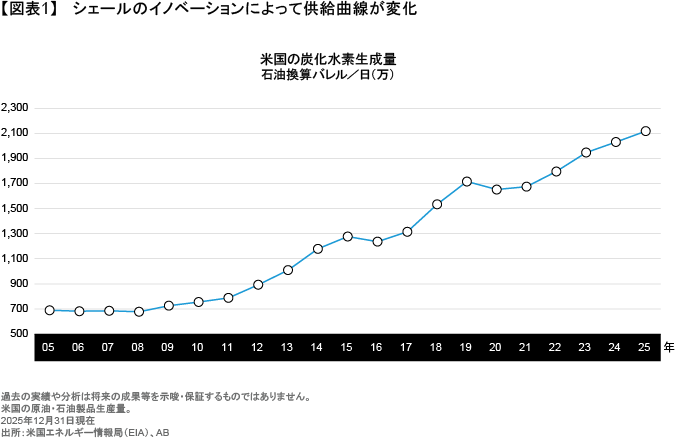
2000年代前半には、米国の石油・ガス生産量はほぼ横ばいだった。2006年になると、水平掘削と水圧破砕(以下、「フラッキング」)の技術が開発され、それまで採算が取れなかった油層を掘削して利益が出せるようになった。オペレーターが生産方法を改良し、資金や掘削機材の投入規模を拡大した結果、生産量は急増し(図表1)、米国の掘削企業の収益性は大きく変化した。
AIに関する市場の認識が変わったのは、オープンAIが2022年後半にChatGPTを発表し、2023年に新世代の強力な画像処理装置(GPU)が公開された時だ。この組み合わせによって、高度な生成AIアプリケーションは多くの企業予想をはるかに上回るスピードで実用化されていった。演算能力に対する需要の急増に伴い、半導体、通信ネットワーク、電力、データセンター業界は軒並み投資を拡大した。
ボトルネックに資金が集まる
イノベーションの中には、あまりにも魅力的なために当初は需要の伸びに供給が追いつかなくなるものがある。それにより通常、魅力的な収益源が生まれ、成熟した市場よりはるかに急速に成長する。既存の供給業者はすぐに大きな恩恵を得ることができる。このような一連の流れを受けて、供給上の制約が生じているボトルネックとなっている部分に資金が集まり、新規企業が参入する。
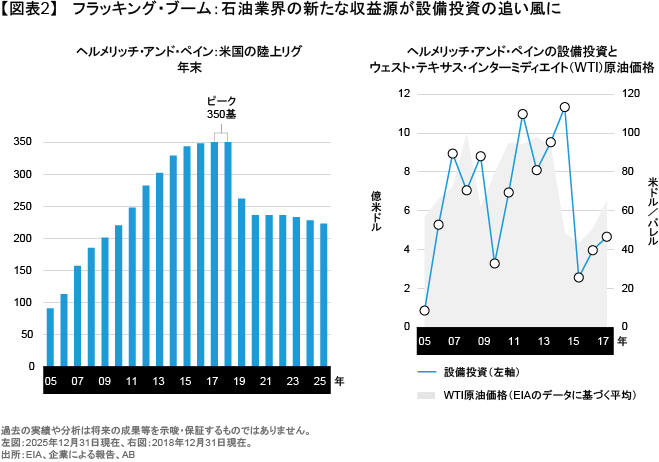
フラッキング技術の登場により、米国の探査・生産(E&P)企業はそれまでは抽出しても不採算だった小規模な油層を掘削できるようになった。業界の供給側(掘削企業)は、生産会社の需要に応えるために掘削機材を増やし、設備投資を拡大した。例えば米国の掘削最大手であるヘルメリッチ・アンド・ペインは、シェール・ブームに伴って積極的に設備投資を行い、2014年までに米国の陸上リグを3倍の329基まで増やしたほか、2012年と2015年には110億米ドル超を設備投資に費やした(図表2)。
AIエコシステムでも、これと同様の現象がみられる。テクノロジー企業や新興の専門事業者は、データセンターの建設によって演算能力を確保するため、積極的に投資を行っている。しかし資本集約度の高さは諸刃の剣だ。データセンターには大規模な先行投資と、技術の急速な進化に伴う継続的な再投資が求められる。このため、今日のように供給不足によって支えられている収益性が将来にわたって長続きするとは限らない。
生産性向上が好循環をさらに強める可能性も
供給の増加はシェールオイルの歴史の一部でしかない。シェール業界では、オペレーターは絶えず掘削スピードを高め、自動化を進め、掘削計画や情報収集を改善して油井の生産性を高めてきた。こうした改良と、規模の拡大が相まって、1バレル当たりの生産コストは年々低下し、米国の生産会社は中東の競争相手との差を大幅に縮めることに成功した。原油価格の動向が収益を支え、さらなる生産活動と投資を後押しした。その累積的な影響が過小評価されやすかったのは、多くの改良が矢継ぎ早に行われたためだ。こうした要因は強力ではあるが、新しい成長機会の初期段階では過小評価されがちだ。ヘルメリッチ・アンド・ペインが保有する米国の陸上リグの数はピーク時から30%減少したにもかかわらず、米国の原油・石油製品生産量は2025年を通じて増加し続けた。
AIはまだ開発の初期段階にあると言ってよいだろうが、イノベーションのペースは既にシェールオイルと似た様相を呈している。2022年以降、新しい大規模言語モデル(LLM)と新たに設計されたGPUが相次いで発表され、AIの潜在能力は猛スピードで更新され続けている。シェールオイルの登場によって原油価格が下落したように、AIにおいてもトークン生成コストは低下している。背景にあるのは、半導体の性能向上やソフトウェアとシステム・アーキテクチャの効率改善、より低コストのオープンソース・モデルを含めた豊富なモデルの普及だ。コストが下がれば新しい活用事例が生まれ、さらに幅広い用途にAIが利用されるようになる。だが現時点で希少な演算能力が、コストの低下で広く利用されるようになれば、競争が激化する可能性もある。シェールオイルの事例が示すとおり、生産性が加速度的に上昇していけば、最終的には供給効率が十分に高まり、業界の収益性が一変する可能性がある。
供給の増加で収益性は変化
顧客はいずれ、入手のしやすさよりも価格や性能、信頼性を重視するようになるだろう。市場の一部で供給が需要に追いつき、購買行動が変化し、供給側の価格決定力が弱まる可能性がある。イノベーションが着実に進み、既に拡大しつつあるシステムに、より効率的な供給能力が投入されれば、希少性を武器に利益を上げられた時代から、競争の激しい時代へのシフトが加速するだろう。
シェールオイルとの類似性が最も役立つのはこの点においてだ。米国のE&Pは2014年後半には大幅な供給過剰に陥り、そのため世界エネルギー市場に混乱が生じ、2015年にはエネルギー価格が急落した。シェールオイルは市場から消えたわけではないが、収益や資本配分、競争力から見た企業の序列は様変わりした。有力なオペレーターが改善を続けた一方で、それほど体力のない企業は統合されるか姿を消し、投資家はより魅力的な投資機会を求めて他のセクターに移っていった。 AIに関しては、需要曲線の変化や業界構造の形成、調整のタイミングは依然として不透明だ。とは言え、焦点は既に演算能力の増強から、効率化や収益性の向上、そして最近では安全性の確保へとシフトしている。ABは、トークン当たりの生成コストが低下し、供給能力が拡大するにつれ、投資家は希少性から利益を得る企業と、希少性が薄れても差別化を維持できる企業を区別することが必要になると考える。その際、売上高成長率よりも、規模、生産性、顧客にとっての適合性、そして規律ある再投資が重要となる可能性がある。大規模な設備投資は既にハイパースケーラー企業のフリーキャッシュフローを圧迫しており(図表3)、投資家はAI構築が収益性に及ぼす影響をますます厳しい目で見るようになってきている。
移り変わる投資機会を追う
イノベーション・ブームの第1段階では、基盤となる重要ツールを供給する企業に注目が集まりやすい。AIでもシェールでも、長期的な収益性を左右するのは需要の拡大だけではなく、設備稼働率や収益の持続性である。時間の経過とともに、イノベーションによる恩恵は供給企業からユーザーにシフトする可能性がある。シェールオイルの登場に伴うエネルギー価格の下落は、多くの生産会社の収益が減少しても、消費者やエネルギー集約度の高い業界を支えた。AIでも同様に、演算コストの低下に伴い価値創出の中心は、テクノロジーを活用した自社製品の改良や、ワークフローの自動化、新規サービスの構築に取り組む企業へと移っていくとABは考える。
だからこそ投資家は視野を広げる必要がある。最もAIインフラの恩恵を受ける企業は成長を続ける可能性がある。しかし、売り上げが増加しても利益が同じように伸びるとは限らない。
シェールの事例から得られる教訓は、収益性の変化を追う、ということだ。AIはシェールの歴史をそのまま繰り返すことはないが、投資家にとって示唆に富む共通点も少なくないだろう。イノベーションが生んだ収益源は、資金の投入によって拡大し、生産性の向上によって形を変え、競争によって再分配される。ABは、AIサイクルが成熟する中で、長期の株式投資家は、これまで市場の注目を集めていたテクノロジー・セクターから、他のセクターに視野を広げなければならないと考える。さまざまな業界の中から、AIコストの低下を利用して生産性を高め、顧客との関係を深化し、高い資本収益率を維持することができる企業を探し出すことが必要だ。
当資料は、アライアンス・バーンスタイン・エル・ピーのCONTEXTブログを日本語訳したものです。
オリジナルの英語版はこちら
本文中の見解はリサーチ、投資助言、売買推奨ではなく、必ずしもアライアンス・バーンスタイン(以下、「AB」)ポートフォリオ運用チームの見解とは限りません。本文中で言及した資産クラスに関する過去の実績や分析は将来の成果等を示唆・保証するものではありません。
当資料は、2026年10月1日現在の情報を基にアライアンス・バーンスタイン・エル・ピーが作成したものをアライアンス・バーンスタイン株式会社が翻訳した資料であり、いかなる場合も当資料に記載されている情報は、投資助言としてみなされません。当資料は信用できると判断した情報をもとに作成しておりますが、その正確性、完全性を保証するものではありません。当資料に掲載されている予測、見通し、見解のいずれも実現される保証はありません。また当資料の記載内容、データ等は作成時点のものであり、今後予告なしに変更することがあります。当資料で使用している指数等に係る著作権等の知的財産権、その他一切の権利は、当該指数等の開発元または公表元に帰属します。当資料中の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。アライアンス・バーンスタイン及びABはアライアンス・バーンスタイン・エル・ピーとその傘下の関連会社を含みます。アライアンス・バーンスタイン株式会社は、ABの日本拠点です。
当資料についてのご意見、コメント、お問い合せ等はjpmarcom@editalliancebernsteinまでお寄せください。
「株式」カテゴリーの最新記事
「株式」カテゴリーでよく読まれている記事


アライアンス・バーンスタインの運用サービス
アライアンス・バーンスタイン株式会社
金融商品取引業者 関東財務局長(金商)第303号
https://www.alliancebernstein.co.jp/
- 加入協会
-
一般社団法人資産運用業協会
日本証券業協会
一般社団法人第二種金融商品取引業協会
当資料についての重要情報
当資料は、投資判断のご参考となる情報提供を目的としており勧誘を目的としたものではありません。特定の投資信託の取得をご希望の場合には、販売会社において投資信託説明書(交付目論見書)をお渡ししますので、必ず詳細をご確認のうえ、投資に関する最終決定はご自身で判断なさるようお願いします。以下の内容は、投資信託をお申込みされる際に、投資家の皆様に、ご確認いただきたい事項としてお知らせするものです。
投資信託のリスクについて
アライアンス・バーンスタイン株式会社の設定・運用する投資信託は、株式・債券等の値動きのある金融商品等に投資します(外貨建資産には為替変動リスクもあります。)ので、基準価額は変動し、投資元本を割り込むことがあります。したがって、元金が保証されているものではありません。投資信託の運用による損益は、全て投資者の皆様に帰属します。投資信託は預貯金と異なります。リスクの要因については、各投資信託が投資する金融商品等により異なりますので、お申込みにあたっては、各投資信託の投資信託説明書(交付目論見書)、契約締結前交付書面等をご覧ください。
お客様にご負担いただく費用
投資信託のご購入時や運用期間中には以下の費用がかかります
- 申込時に直接ご負担いただく費用…申込手数料 上限3.3%(税抜3.0%)です。
- 換金時に直接ご負担いただく費用…信託財産留保金 上限0.5%です。
- 保有期間に間接的にご負担いただく費用…信託報酬 上限2.068%(税抜1.880%)です。
その他費用:上記以外に保有期間に応じてご負担いただく費用があります。投資信託説明書(交付目論見書)、契約締結前交付書面等でご確認ください。
上記に記載しているリスクや費用項目につきましては、一般的な投資信託を想定しております。費用の料率につきましては、アライアンス・バーンスタイン株式会社が運用する全ての投資信託のうち、徴収するそれぞれの費用における最高の料率を記載しております。
ご注意
アライアンス・バーンスタイン株式会社の運用戦略や商品は、値動きのある金融商品等を投資対象として運用を行いますので、運用ポートフォリオの運用実績は、組入れられた金融商品等の値動きの変化による影響を受けます。また、金融商品取引業者等と取引を行うため、その業務または財産の状況の変化による影響も受けます。デリバティブ取引を行う場合は、これらの影響により保証金を超過する損失が発生する可能性があります。資産の価値の減少を含むリスクはお客様に帰属します。したがって、元金および利回りのいずれも保証されているものではありません。運用戦略や商品によって投資対象資産の種類や投資制限、取引市場、投資対象国等が異なることから、リスクの内容や性質が異なります。また、ご投資に伴う運用報酬や保有期間中に間接的にご負担いただく費用、その他費用等及びその合計額も異なりますので、その金額をあらかじめ表示することができません。上記の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。