

- 金利上昇で将来キャッシュフローの割引率が高まると、遠い将来の利益に依存するグロース株より、予測可能な短期キャッシュフローを持つバリュー株が相対的に有利になり得る。
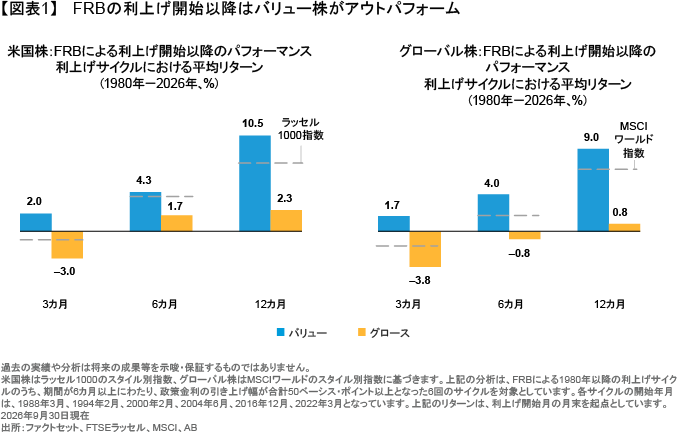
- 1980年以降の6回の利上げサイクルでは、米国・グローバルのバリュー株が、利上げ開始後3カ月、6カ月、12カ月の各期間でグロース株をアウトパフォームした。過去実績は将来の成果を保証しない点には留意が必要だ。
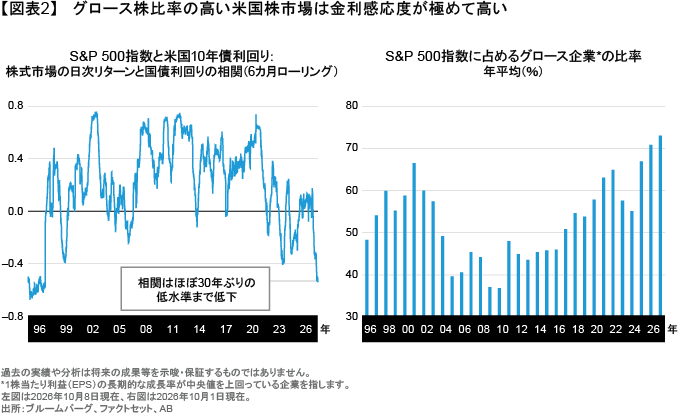
- グロース株の構成比が高まった米国株式市場では、金利変化が市場のけん引役やバリュエーションに及ぼす影響が拡大し、分散投資におけるバリュー株の役割が重要になる可能性がある。
- AIインフラ需要は、電力、データセンター、半導体、資本財などの資産集約型企業に投資機会を生む一方、銘柄選別では安定したフリーキャッシュフロー、平常収益力、規律ある資本配分が重要となる。
資本コストの上昇は短期のキャッシュフローを有するバリュー株にとって、プラスの材料となる可能性がある。
人工知能(AI)ブームにけん引された近年の株式市場においては、将来的な収益ポテンシャルの高い企業が投資家に支持されてきたと言える。しかしながら、金利の上昇はそうした状況に変化をもたらし、より予測可能な短期のキャッシュフローを有することが多いバリュー株にとって、新たな追い風となる可能性がある。
2026年終盤に向け、株式投資家は2つの大きな課題に立ち向かう必要がある。ひとつ目は広範囲にわたるAIの影響であり、これまで以上に多くの企業や業種を巻き込む動きを見せている。二つ目は、根強いインフレとさらなる金融引き締め観測を背景とした、債券利回りの上昇である。これらの動きは伝統的な分散投資戦略の有効性を試すものとなるだろう(以前の記事『株式市場の見通し:分散投資のハードルを引き上げるAIの拡大と金利の上昇』ご参照)。
株式投資の期待収益率をリセットするFRBの利上げ
分散投資をめぐる新たな議論においては、金利の動向に注目する必要がある。根強いインフレに対する懸念が高まる中、米連邦準備制度理事会(FRB)が2026年9月に実施した政策金利の引き上げ以降、金利の動きに対する市場の関心は高まっている。コロナ禍以降、米国の政策金利は引き下げサイクルにあり、今回は2023年半ば以来の利上げとなった。また、現在では米国以外の主要中央銀行も金融引き締めモードに入っている。
歴史を振り返ると、金利上昇局面においては、バリュー株が相対的な強さを発揮してきたと言える。アライアンス・バーンスタイン(以下、「AB」)のリサーチによれば、米国と世界のバリュー株は利上げサイクルの開始以降、3カ月、6カ月、そして12カ月のすべての期間において、グロース株をアウトパフォームしてきたのである(図表1)。
金利の上昇がバリュー株に有利なのはなぜか?
金利上昇局面は株式投資家にとって、最適な環境とは言えない。債券利回りが上昇すれば、株式に対する債券の魅力が高まり、それが株式のバリュエーションやリターンに影響を及ぼす可能性があるためだ。
ただし、その影響は株式投資のスタイルによって差がある。金利が低下すると、将来キャッシュフローに適用される割引率も低下し、将来キャッシュフローの現在価値は上昇する。そのため、金利の低下は、より遠い将来に期待される「長期」の利益にバリュエーションが大きく左右されることの多い、グロース株に有利に働く傾向がある。
一方、金利の上昇はそうした状況を逆転させる。割引率の上昇は遠い将来のキャッシュフローにとってより大きな逆風となるため、キャッシュフローが長期にわたるグロース株ほど、金利や資本コストの変化の影響を受ける。それに対して、バリュー株は多くの場合、予測可能な今後3~5年の「短期」のキャッシュフローに基づく評価が大きく(以前の記事『バリュー株復活は続くのか-キャッシュフローが示す投資妙味』ご参照)、そのバリュエーションは、不確実な要素に左右されることがより少ないのである。
点と点をつなぐ:バリュー株に目を向けるより大きな理由
現在の市場は、多くの投資家が考えているよりも金利感応度が高いのかもしれない。S&P 500指数は過去数十年、金利上昇局面においてもしばしばプラスのリターンを上げており、とりわけ景気敏感セクターの指数構成比率が高い状況下ではその傾向が強かった。足元の市場ではグロース株の時価総額がはるかに大きなシェアを占めており、金利の変化が市場のけん引役やバリュエーションにより大きく影響するようになっている(図表2)。こうした背景から、金利の高止まり、あるいはさらなる上昇は、分散投資においてバリュー株がより重要な役割を果たす可能性があるとABは考える。
このように状況は変化しているものの、アクティブ運用を行うバリュー投資家にとってのリサーチ課題はこれまでと変わらず、統計的に割安な銘柄を発掘するだけでは、長期的なリターンを追求することはできない。規律あるバリュー投資プロセスは、ファンダメンタル・リサーチを通して、フリーキャッシュフローの安定性や発生タイミング、さらには再投資の可能性が現在の株価に十分に織り込まれていない企業を見極めることが重要だとABは考える。また、資本コストが上昇した場合、短期のキャッシュフローがより重要になる一方で、遠い将来の利益に依存したビジネスモデルは、その実現可能性についてより確かな裏付けが求められるというのがABの見方である。
AI時代における投資配分のバランス
このような視点は、市場に変化をもたらす様々な要因への対応にも役立つ可能性がある(以前の記事『不安定化する世界でディフェンシブな強みを発揮するバリュー株式投資』ご参照)。AIを支えるインフラの拡大は、電力やデータセンター、さらには半導体の生産能力やその他の物理インフラなどの需要を高める要因となっている。その結果、AIインフラの構築そのものに関わる企業だけでなく、長期にわたってAIインフラの稼働に必要な資産やサービスを提供する企業においても、投資機会が生まれているのである。そうした中、再構築にコストと時間のかかる耐久年数の長い資産を有するバリュー・セクターの企業など、資産集約型の企業はより有利な状況にあると言えるだろう。それと同時に、バリュー株はAIがもたらす破壊的な変革に対しても、耐性を発揮できる可能性がある(以前の記事『AIによる破壊的な変革の中で輝くバリュー株の真価』ご参照)。バリュー株も影響を受けないわけではないが、その多くはAIインフラ構築を支えるセクターや、農業や航空宇宙など、技術革新による影響を直接的に受けにくいセクターに属しているためである。
こうした要因を踏まえると、バリュー株の組み入れを拡大する意義はより高まっていると考える。ABでは、金利上昇やAI主導の市場動向にも耐えられるヘルスケアや金融、さらには不動産や資本財・サービスなど、幅広いセクターにおいて魅力的なバリュー投資の機会があると考えている。アクティブ運用を行うバリュー投資家は、正常収益力やキャッシュフローの安定性を長年重視してきたことから、そうした投資機会を評価する能力が特に高いとABはみている。こうした投資規律により、持続的な収益力を有する景気敏感企業と、一時的な環境の恩恵を受けている企業と区別することができるのである。
ポートフォリオの分散を図る上では、ビジネスモデルが強固なグロース企業の組み入れも引き続き必要だ。その一方で、低金利時代に長期成長期待の高いグロース株に偏ってしまったポートフォリオは、安定したフリーキャッシュフローと規律ある資本配分に加えて、信頼性の高い平常収益力を有するバリュー株を選別的に組み入れることで、恩恵を得られるかもしれない。金利の上昇は投資の方程式を変化させ、株式ポートフォリオにおけるバリュー株の役割を高める決め手となった可能性がある。
当資料は、アライアンス・バーンスタイン・エル・ピーのCONTEXTブログを日本語訳したものです。
オリジナルの英語版はこちら
本文中の見解はリサーチ、投資助言、売買推奨ではなく、必ずしもアライアンス・バーンスタイン(以下、「AB」)ポートフォリオ運用チームの見解とは限りません。本文中で言及した資産クラスに関する過去の実績や分析は将来の成果等を示唆・保証するものではありません。
当資料は、2026年10月14日現在の情報を基にアライアンス・バーンスタイン・エル・ピーが作成したものをアライアンス・バーンスタイン株式会社が翻訳した資料であり、いかなる場合も当資料に記載されている情報は、投資助言としてみなされません。当資料は信用できると判断した情報をもとに作成しておりますが、その正確性、完全性を保証するものではありません。当資料に掲載されている予測、見通し、見解のいずれも実現される保証はありません。また当資料の記載内容、データ等は作成時点のものであり、今後予告なしに変更することがあります。当資料で使用している指数等に係る著作権等の知的財産権、その他一切の権利は、当該指数等の開発元または公表元に帰属します。当資料中の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。アライアンス・バーンスタイン及びABはアライアンス・バーンスタイン・エル・ピーとその傘下の関連会社を含みます。アライアンス・バーンスタイン株式会社は、ABの日本拠点です。
当資料についてのご意見、コメント、お問い合せ等はjpmarcom@editalliancebernsteinまでお寄せください。
「株式」カテゴリーの最新記事
「株式」カテゴリーでよく読まれている記事


アライアンス・バーンスタインの運用サービス
アライアンス・バーンスタイン株式会社
金融商品取引業者 関東財務局長(金商)第303号
https://www.alliancebernstein.co.jp/
- 加入協会
-
一般社団法人資産運用業協会
日本証券業協会
一般社団法人第二種金融商品取引業協会
当資料についての重要情報
当資料は、投資判断のご参考となる情報提供を目的としており勧誘を目的としたものではありません。特定の投資信託の取得をご希望の場合には、販売会社において投資信託説明書(交付目論見書)をお渡ししますので、必ず詳細をご確認のうえ、投資に関する最終決定はご自身で判断なさるようお願いします。以下の内容は、投資信託をお申込みされる際に、投資家の皆様に、ご確認いただきたい事項としてお知らせするものです。
投資信託のリスクについて
アライアンス・バーンスタイン株式会社の設定・運用する投資信託は、株式・債券等の値動きのある金融商品等に投資します(外貨建資産には為替変動リスクもあります。)ので、基準価額は変動し、投資元本を割り込むことがあります。したがって、元金が保証されているものではありません。投資信託の運用による損益は、全て投資者の皆様に帰属します。投資信託は預貯金と異なります。リスクの要因については、各投資信託が投資する金融商品等により異なりますので、お申込みにあたっては、各投資信託の投資信託説明書(交付目論見書)、契約締結前交付書面等をご覧ください。
お客様にご負担いただく費用
投資信託のご購入時や運用期間中には以下の費用がかかります
- 申込時に直接ご負担いただく費用…申込手数料 上限3.3%(税抜3.0%)です。
- 換金時に直接ご負担いただく費用…信託財産留保金 上限0.5%です。
- 保有期間に間接的にご負担いただく費用…信託報酬 上限2.068%(税抜1.880%)です。
その他費用:上記以外に保有期間に応じてご負担いただく費用があります。投資信託説明書(交付目論見書)、契約締結前交付書面等でご確認ください。
上記に記載しているリスクや費用項目につきましては、一般的な投資信託を想定しております。費用の料率につきましては、アライアンス・バーンスタイン株式会社が運用する全ての投資信託のうち、徴収するそれぞれの費用における最高の料率を記載しております。
ご注意
アライアンス・バーンスタイン株式会社の運用戦略や商品は、値動きのある金融商品等を投資対象として運用を行いますので、運用ポートフォリオの運用実績は、組入れられた金融商品等の値動きの変化による影響を受けます。また、金融商品取引業者等と取引を行うため、その業務または財産の状況の変化による影響も受けます。デリバティブ取引を行う場合は、これらの影響により保証金を超過する損失が発生する可能性があります。資産の価値の減少を含むリスクはお客様に帰属します。したがって、元金および利回りのいずれも保証されているものではありません。運用戦略や商品によって投資対象資産の種類や投資制限、取引市場、投資対象国等が異なることから、リスクの内容や性質が異なります。また、ご投資に伴う運用報酬や保有期間中に間接的にご負担いただく費用、その他費用等及びその合計額も異なりますので、その金額をあらかじめ表示することができません。上記の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。