

- AIの影響はテクノロジー以外にも広がり、従来は独立して動いていた資産間の連動性が高まっている。このため、単純な地域・セクター分散だけではリスク低減効果を得にくくなっている。
- AI関連クラスターは幅広い銘柄・セクターを巻き込み、市場全体の2倍を超えるボラティリティを示している。一方、AIエコシステム内には異なる投資ドライバーもあり、集中リスクと分散機会の双方が存在する。
- 米国やアジア新興国はAI関連銘柄との相関が高まる一方、欧州、日本、アジア以外の新興国、一部のバリュー株には比較的相関の低いリターン源泉が見られる。
- 金利上昇によって資本コストが増す環境では、安定したフリーキャッシュフロー、強固なバランスシート、持続可能な収益力を備えた高クオリティ企業の選別が一段と重要になる。
新たなリスクの出現により、クオリティが高く、互いに補完的なリターン・ドライバー(利益の源泉)がますます求められるようになっている。
2026年7-9月期のグローバル株式市場は上昇し、テクノロジー以外のセクターも堅調なリターンを記録した。その一方で、人工知能(AI)の拡大がもたらす破壊的な変革の影響は、幅広いセクターや業種に及んでおり、分散投資の本質そのものを変えようとしているとも言える。
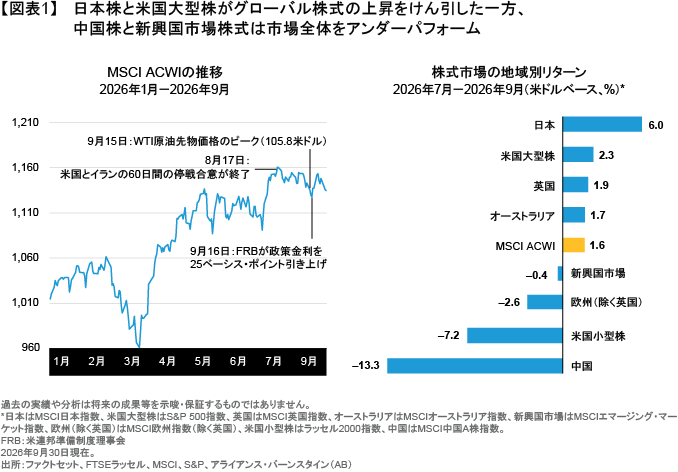
グローバル株式のリターンを示すMSCIオール・カントリー・ワールド・インデックス(ACWI)は、7-9月期を通して1.6%上昇し(米ドルベース)、なかでも日本株と米国大型株が指数のリターンをけん引した(図表1)。その反対に中国株は急落し、新興国市場の足かせとなったものの、それでも新興国市場株式はそれまでの勢いをやや失っただけで、年初来では引き続き力強い上昇を維持している。
7-9月期には根強いインフレと金融引き締めの再開が債券利回りの急上昇を引き起こし、それによって企業のバリュエーションやキャッシュフローに対する圧力も高まった。こうした高金利環境とAIによる影響の拡大を受け、これまでとは違ったリターンの源泉を模索する必要性が、一層高まっているとアライアンス・バーンスタイン(以下、「AB」)は考える。
エネルギー・セクターの急上昇がバリュー株の原動力に
投資スタイル別のリターンからは市場パターンの変化がうかがえる。市場のけん引役が超大型グロース銘柄以外にも広がりを見せる中、バリュー株がアウトパフォームしたのである。その結果、2026年7-9月期のMSCI ACWIバリュー指数は3.8%上昇し、年初来では16.1%の上昇となった(米ドルベース)(図表2)。
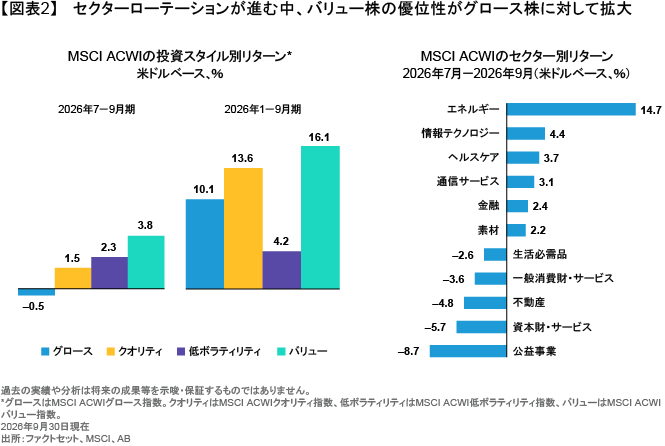
一方、セクター別では、世界的な需要の高まりと中東からの供給制約を背景にエネルギー・セクターが急上昇し、他のすべてのセクターを大幅に上回るリターンを記録した。また、ヘルスケア・セクターや素材セクターも堅調だった一方で、テクノロジー・セクターについてはAI関連のニュースが引き続き世間の注目を集めたにもかかわらず、上昇が鈍化する結果となった。
テクノロジー・セクターの混迷は変化の兆し
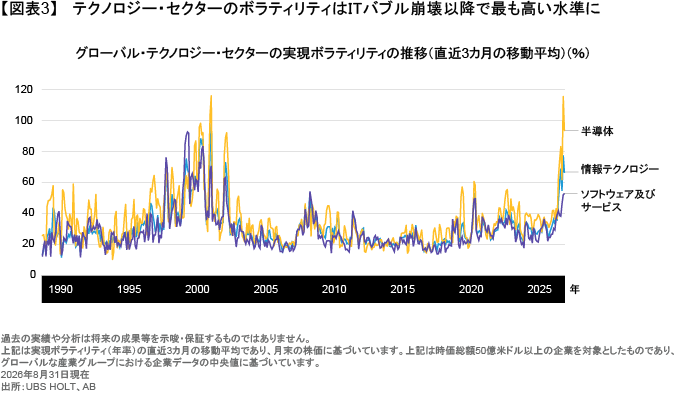
2026年7-9月期は半導体セクターを中心にテクノロジー・セクターのボラティリティが急上昇し、2000年代初めのITバブル崩壊以降で最も高い水準となった(図表3)。ABの見方では、こうしたボラティリティの大部分は、テクノロジー・セクターにおける大幅なファンダメンタルズの悪化というよりも、ヘッドライン・リスクやハイパースケーラーによる設備投資のペースに対する懸念を反映したものであると考えられる。また、7-9月期は「マグニフィセント・セブン」(アルファベット(グーグル)、アマゾン・ドット・コム、アップル、メタ・プラットフォームズ、マイクロソフト、エヌビディア、テスラ)のパフォーマンスにも大きなばらつきが生じている。そして同様の傾向は半導体セクターにおいても見られ、米国の半導体メーカーが7-9月期の後半にかけて巻き返しを見せた一方で、メモリチップメーカーの比重が大きい韓国総合株価指数(KOSPI)は7月に強い売り圧力にさらされた。
AI投資は「すべてを巻き込む取引」なのか?
テクノロジー・セクターの混迷の深まりは一見すると、AIの拡大という現在の支配的なストーリーに対して、疑問を投げかける動きであるように思われる。集中度の高い市場では、大手テクノロジー企業が市場全体をけん引するか、あるいはその反対に急速に勢いを失うかという、「オール・オア・ナッシング」であることが多く、その中間の考え方は最近になるまでほとんど見られなかった。
それに対して2026年7-9月期は、AIへの関心が単なる期待から実際の活用へと変化した、転換点であった可能性があると言える。その結果、巨額のAIインフラ投資がこの先本当に利益を生むのかどうか、投資家はますます疑問を持つようになったのである。
そしてまた、AIは世界経済の成長において、より大きな役割を果たし始めているとも考えられる。現在では様々な業種の企業がAIを導入し、それを生産性の向上や革新的なビジネスモデルにつなげる方法を模索していると言える。そのためAIの影響は今や、エネルギー施設やデータセンターをはるかに超えて、半導体や半導体製造装置(以前の記事『半導体ブームが変える米国グロース株のリスク地図』ご参照)、さらには機械や建設など、幅広い分野へと広がりを見せているのである。ただその一方で、ソフトウェア銘柄とAIインフラ銘柄の間にはかい離が生まれており、その背景には、ソフトウェア銘柄をこれまで支えてきた高い競争優位性が弱まっていることへの懸念がある。そしてその結果、AIエコシステムはますます複雑化している。
AIの活用が持続的な価値の創造につながる可能性を秘めたビジネスモデルを見極める上では、投機的な投資と生産性の向上による具体的な利益の違いを区別することが、極めて重要になると考えられる。別の言い方をすれば、投資家はもはや、AIへのエクスポージャーと幅広い分散投資のどちらかだけを選ぶことはできないのかもしれない。そうではなく、投資家はAIへのエクスポージャーを慎重に構築した上で、補完的なリターンの源泉をそれと組み合わせることによって、ひとつの破壊的な変革のテーマに依存した、リスクの高い二者択一的な投資を避ける必要があるというのがABの考えだ。
難しさを増す分散投資
まさに今、分散投資の重要性が増しているにもかかわらず、AIによる影響の拡大がその実現を困難にしている可能性がある。
これまで投資家は、幅広いセクターや投資スタイル、さらには資産クラスに投資対象を分散することで、バランスの取れたポートフォリオを構築することができた。しかし現在では、AIインフラ投資という大きな力が、かつては比較的独立して動いていた多くの資産を結び付けていると言えるのである。とはいえ、当然のことながら、AIと関係があるように見えるあらゆる銘柄が、すべて同じ動きをしているわけではない。それでも、従来型の資産分散のリスク低減効果は足元の環境下、過去に比べて低下しているのだとABは考える。
AIの拡大が生む株式市場の新たなクラスター
クラスター分析とは、異なる銘柄グループ間の相関関係を明らかにするものであり、それを用いることで、AI関連銘柄やエネルギー銘柄、さらには半導体銘柄やソフトウェア銘柄間の関係性がどのように変化しているか、理解を深めるうえで有効な手法な手法である。
ABは世界中のAI関連銘柄で構成される幅広いバスケットを対象に、2023年末以降の変化を分析することで、そうしたグループに含まれる企業やセクターが増加していることに気がついた(図表4)。ABの分析によれば、分析を始めた2023年12月の時点では、68の銘柄と15のセクターが、似たような値動きの傾向を見せるAI関連クラスターに含まれていた。そして、その変化をその後3年間にわたって追跡することで、さらに多くの銘柄やセクターがAI投資と結びついていったことをつきとめたのである。また、より重要な点は、AI関連クラスターを構成する銘柄のボラティリティが、2を上回るそのベータが示しているように、今や市場全体の2倍以上となっていることである。
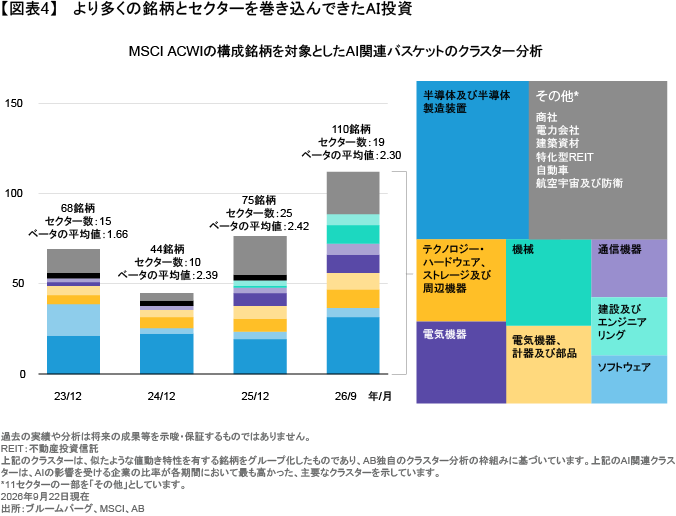
その一方で、AIエコシステムの中には、他とは異なる動きを見せたセクターもある。ABのリサーチは2024年の時点において、ソフトウェア銘柄が完全に独立したグループを既に形成していたことに加えて、大手消費者プラットフォームや広告プラットフォームの一部についても、その値動きが個人消費や金利の影響を受ける企業により近かったことを示している。また、アジアの半導体メーカーやメモリメーカーも、米国上場の同業他社とは引き続き異なる値動きを見せていた。ABの見方によれば、こうした値動きのパターンが示しているのは、AIエクスポージャーには今や異なる投資ドライバーが複数含まれており、そこには集中リスクだけでなく、グローバルな分散投資の機会も存在しているということである。
それぞれのエクスポージャーが互いにどのように影響し合うのか、アクティブ運用のマネジャーは絶えず見直しを行う必要がある。また、他とは異なる株式リターンの源泉を発掘するためには、ファンダメンタル分析を徹底し、パフォーマンスの原動力をよく理解することに加えて、想定される様々な結果を検討することが求められるとABは考える。
相関の低いリターン:一部の新興国市場株式やバリュー株
AI関連市場の規模とボラティリティの大きさは、株式リターンの世界的なパターンにも影響を及ぼしている。ABのリサーチによれば、米国やアジア新興国の株式市場は、この2年間でAI関連銘柄との相関を大きく高めてきた。その一方で、アジア以外の新興国や欧州、あるいは日本の株式市場について見てみると、AIトレードとの相関はより低いと言えるだろう(図表5)。
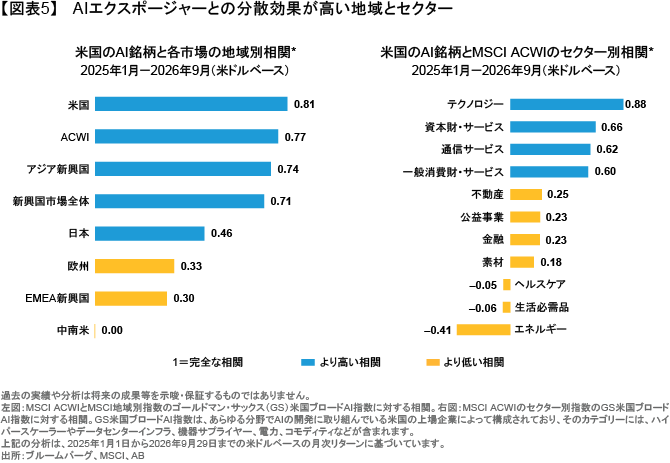
こうした傾向を受け、AIの影響を意識した地域分散の必要性がますます高まっている。特に韓国市場のように、新興諸国(以前の記事『変わる新興国市場、資産配分も変えるべきか』ご参照)の中には少数の半導体銘柄やメモリ関連銘柄に大きく影響される市場もあるものの、新興国市場全体に目を向ければ、堅調なファンダメンタルズを有し、米国市場とは相関の低いAI関連以外の投資機会が存在する国もある(以前の記事『新興国株式の魅力は、半導体だけではない』ご参照)。また同様に、クオリティの高い欧州のグロース銘柄も魅力的であると思われ(以前の記事『European Equities: Finding Durable Growth Beyond the AI Trade』(英語)ご参照)、欧州市場においては、資本財・サービスや金融などのセクターに新たな投資機会が生まれつつあるとABは見ている。
それに加えて、バリュー株の組み入れもまた、航空機製造や農業など、AIによる破壊的な変革の影響を受けにくく、他とは異なる潜在的なリターンの源泉を有する、多様なセクターに対するエクスポージャーの確保につながるだろう(以前の記事『AIによる破壊的な変革の中で輝くバリュー株の真価』ご参照)。足元におけるバリュー株の復活にはいくつかの要因があり、そうした追い風の中には、エネルギー市場の動向や防衛費の増加、さらには多くの資産をバランスシートに抱える「アセットヘビー型」の企業によるAI設備投資の拡大などがある。そしてさらに、短期のキャッシュフローを有するバリュー銘柄にとっては、金利の上昇も株価の追い風となる可能性があると言えるだろう。
小型株もまた注目に値する。米国の小型株については、7-9月期は軟調なパフォーマンスとなったものの、全体的な企業業績の回復を背景に、年初来では好調を維持しているためだ(以前の記事『Small-Cap Stocks Step Out of Big Tech’s Shadow』(英語)ご参照)。また、中小企業はAI導入の効果が高い一方で、より規模の大きいグロース企業と比較して、流行りのAIトレードとの相関は低い可能性があるとABは考えている。なぜならば、フリーキャッシュフローをAI設備投資に回し続けるハイパースケーラー企業に対して、一部の中小企業においては、AIの導入による生産性の向上がキャッシュを生む状況が整っているためである。
その上さらに、投資家はポートフォリオの設計を通じて、分散の向上を追求することもできる。AIの恩恵を受ける企業の組み入れはより大きなリスクを伴うものの、そうしたリスクは、ボラティリティの緩和を意図したディフェンシブな株式ポートフォリオ、あるいはより低いトラッキング・エラーを追求するコア株式戦略と組み合わせることで、打ち消すことができるとABは考えている。そして、そのどちらのアプローチにおいても、クオリティの高い企業が重要な役割を果たすことに変わりはない(以前の記事『The Evolving Nature of Equity Quality in the Age of AI』(英語)ご参照)。
キャッシュフローへの意識を高める金利の上昇
金利が高い環境下では、分散投資の問題がさらに深刻化する。債券市場の下落によってグローバル国債の平均利回りは上昇し、2026年7-9月期末にはブルームバーグによれば、2007年以来の高水準となる4%近くにまで達している。また、根強いインフレを背景に9月中旬には米連邦準備制度理事会(FRB)が25ベーシス・ポイントの利上げに踏み切り、他の主要中央銀行も再び金融引き締めモードに入っている。米国経済の高い成長期待と増え続ける米国の債務負担を考えれば、米国国債の利回りがすぐに低下する可能性は低いと言えるだろう(以前の記事『米国長期金利の上昇を読み解く』ご参照)。
株式投資家にとって、資本コストの上昇は重要な意味を持つ。市場は割引率が上昇すれば、企業のフリーキャッシュフローやバリュエーション、さらには将来的な収益の持続可能性をより重視するようになるためだ。キャッシュを安定的に生み出すことができる企業であれば、投資や株主還元の柔軟性に加えて、不安定な経済環境を乗り切る能力もより高いと考えられる。その反対に、フリーキャッシュフローが乏しい企業は、長期的な利益成長を維持するのに苦労する可能性があると言えるだろう(以前の記事『バリュー株復活は続くのか-キャッシュフローが示す投資妙味』ご参照)。
ミスプライスされた高クオリティ銘柄に目を向ける価値
こうした状況下において重要なことは、資本コストを上回るリターンを持続的かつ長期的に上げることができる、クオリティの高い企業を発掘することであるとABは考える。利益成長の裾野はニュースの見出しから想像されるよりも拡大している可能性があり、クオリティの高い企業は様々なセクターに存在していると言える。そしてそのような状況は、持続可能なビジネスモデルと強固なバランスシートに加えて、継続的な収益源と潤沢なキャッシュフローを有しているにもかかわらず、これまで見過ごされてきた企業に改めて目を向ける十分な理由となるだろう。
その好例がヘルスケア・セクターだ。同セクターは、代表的なAIトレードとの相関がこれまで比較的低かったにもかかわらず、AIの普及による恩恵も明らかに受けている。また、ABの見方では、AIとの相関性が低い魅力的なセクターにはヘルスケア以外にも、エネルギーや化学、さらには一部の金融機関や資本財・サービス企業などがあると考えられる。
変化の絶えない市場におけるバランスの模索
2026年7-9月期は、市場は一般に言われるほど単純なものではないという、重要な事実を投資家に再認識させた。長期的な投資の成功は今日、バリュエーションが割安でAIの進化からも恩恵を受けることができる一方で、人気が過熱したリスクの高いAIトレードの影響は比較的受けにくい、魅力的な企業を発掘できるかどうかにかかっているとABは考える。分散投資の実現はより困難になりつつあるかもしれないものの、その重要性はその分さらに高まっていると言えるだろう。
当資料は、アライアンス・バーンスタイン・エル・ピーのCONTEXTブログを日本語訳したものです。
オリジナルの英語版はこちら
本文中の見解はリサーチ、投資助言、売買推奨ではなく、必ずしもアライアンス・バーンスタイン(以下、「AB」)ポートフォリオ運用チームの見解とは限りません。本文中で言及した資産クラスに関する過去の実績や分析は将来の成果等を示唆・保証するものではありません。
当資料は、2026年10月2日現在の情報を基にアライアンス・バーンスタイン・エル・ピーが作成したものをアライアンス・バーンスタイン株式会社が翻訳した資料であり、いかなる場合も当資料に記載されている情報は、投資助言としてみなされません。当資料は信用できると判断した情報をもとに作成しておりますが、その正確性、完全性を保証するものではありません。当資料に掲載されている予測、見通し、見解のいずれも実現される保証はありません。また当資料の記載内容、データ等は作成時点のものであり、今後予告なしに変更することがあります。当資料で使用している指数等に係る著作権等の知的財産権、その他一切の権利は、当該指数等の開発元または公表元に帰属します。当資料中の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。アライアンス・バーンスタイン及びABはアライアンス・バーンスタイン・エル・ピーとその傘下の関連会社を含みます。アライアンス・バーンスタイン株式会社は、ABの日本拠点です。
当資料についてのご意見、コメント、お問い合せ等はjpmarcom@editalliancebernsteinまでお寄せください。
「株式」カテゴリーの最新記事
「株式」カテゴリーでよく読まれている記事


アライアンス・バーンスタインの運用サービス
アライアンス・バーンスタイン株式会社
金融商品取引業者 関東財務局長(金商)第303号
https://www.alliancebernstein.co.jp/
- 加入協会
-
一般社団法人資産運用業協会
日本証券業協会
一般社団法人第二種金融商品取引業協会
当資料についての重要情報
当資料は、投資判断のご参考となる情報提供を目的としており勧誘を目的としたものではありません。特定の投資信託の取得をご希望の場合には、販売会社において投資信託説明書(交付目論見書)をお渡ししますので、必ず詳細をご確認のうえ、投資に関する最終決定はご自身で判断なさるようお願いします。以下の内容は、投資信託をお申込みされる際に、投資家の皆様に、ご確認いただきたい事項としてお知らせするものです。
投資信託のリスクについて
アライアンス・バーンスタイン株式会社の設定・運用する投資信託は、株式・債券等の値動きのある金融商品等に投資します(外貨建資産には為替変動リスクもあります。)ので、基準価額は変動し、投資元本を割り込むことがあります。したがって、元金が保証されているものではありません。投資信託の運用による損益は、全て投資者の皆様に帰属します。投資信託は預貯金と異なります。リスクの要因については、各投資信託が投資する金融商品等により異なりますので、お申込みにあたっては、各投資信託の投資信託説明書(交付目論見書)、契約締結前交付書面等をご覧ください。
お客様にご負担いただく費用
投資信託のご購入時や運用期間中には以下の費用がかかります
- 申込時に直接ご負担いただく費用…申込手数料 上限3.3%(税抜3.0%)です。
- 換金時に直接ご負担いただく費用…信託財産留保金 上限0.5%です。
- 保有期間に間接的にご負担いただく費用…信託報酬 上限2.068%(税抜1.880%)です。
その他費用:上記以外に保有期間に応じてご負担いただく費用があります。投資信託説明書(交付目論見書)、契約締結前交付書面等でご確認ください。
上記に記載しているリスクや費用項目につきましては、一般的な投資信託を想定しております。費用の料率につきましては、アライアンス・バーンスタイン株式会社が運用する全ての投資信託のうち、徴収するそれぞれの費用における最高の料率を記載しております。
ご注意
アライアンス・バーンスタイン株式会社の運用戦略や商品は、値動きのある金融商品等を投資対象として運用を行いますので、運用ポートフォリオの運用実績は、組入れられた金融商品等の値動きの変化による影響を受けます。また、金融商品取引業者等と取引を行うため、その業務または財産の状況の変化による影響も受けます。デリバティブ取引を行う場合は、これらの影響により保証金を超過する損失が発生する可能性があります。資産の価値の減少を含むリスクはお客様に帰属します。したがって、元金および利回りのいずれも保証されているものではありません。運用戦略や商品によって投資対象資産の種類や投資制限、取引市場、投資対象国等が異なることから、リスクの内容や性質が異なります。また、ご投資に伴う運用報酬や保有期間中に間接的にご負担いただく費用、その他費用等及びその合計額も異なりますので、その金額をあらかじめ表示することができません。上記の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。