

- 新興国市場は、コモディティ依存の市場から、テクノロジー、技術革新、国内消費など多様なリターン・ドライバーを持つ市場へ変化している。
- 新興国では相対的に高い経済成長、対外収支や外貨準備の改善、国債の格上げ増加、企業の低いレバレッジがファンダメンタルズを支えている。
- 新興国株式・債券への資金流入は回復基調にある一方、株式の組み入れ比率は長期平均を下回り、投資家のポジショニングには過去の危機への警戒感が残る。
- 資産配分を検討する際は、地政学、インフレ、米ドル高に加え、AI関連銘柄への集中や債券の発行通貨、個別銘柄の差を見極める必要がある。
投資家のポートフォリオにおいては、古い先入観が魅力的な資産クラスへのエクスポージャー不足を招くこともある。
グローバル債券やグローバル株式の投資家は、資産配分の決定においてこれまで長い間、新興国市場の組み入れを避けてきたと言える。しかしながら、今日の新興国市場における投資機会は、投資家がこれまで避けてきたものとは大きく異なり、より強固なファンダメンタルズと多様なリターン・ドライバー(利益の源泉)に支えられていると考えることができる。
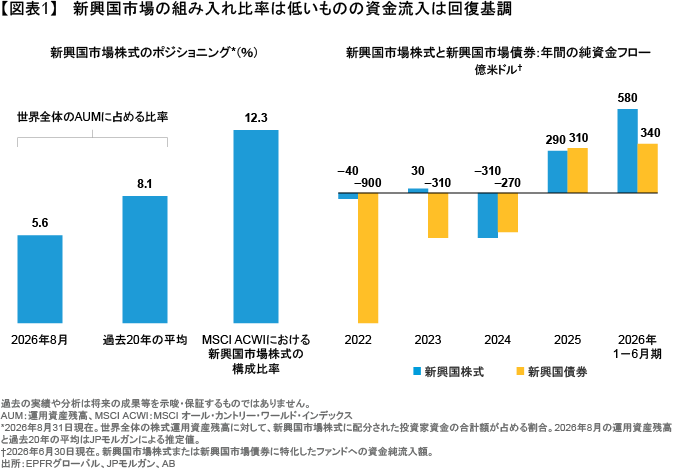
その一方で、足元の資産配分動向は引き続き投資家の警戒感を示しており、世界全体の運用資産残高(AUM)に占める新興国市場株式の比率は約5.6%と、過去20年の平均である8.1%を大きく下回っている。この差を埋めるには9,500億米ドルの資金流入が必要になるというのがアライアンス・バーンスタイン(以下、「AB」)の推定であり、そうした状況は新興国債券市場においても同様だ。なぜならば、新興国債券市場からの資金流出が米ドルベースで過去最も多かったのは、2022年、2023年、そして2024年の3年間であったためである。
回復の兆しを見せる新興国市場への資金流入
とはいえ、投資家のポジショニングは変化し始めており、新興国市場株式と新興国市場債券への資金純流入額はここ2年、それまでの極めて低い水準とは異なり、プラスを維持していることが分かる(図表1)。ABのリサーチによれば、資産クラスへの資金流入とそのパフォーマンスは連動する傾向にあり、持続的な資金流入は新興国市場にとっての追い風となる可能性がある。また、そうした連動性の具体例を挙げるのであれば、新興国株式市場への資金流入と同市場のリターンは2004年以降、10カ月中およそ7カ月の割合で同じ方向に動いてきたということになる。
投資家に利益をもたらす視点の転換
投資家が再び新興国市場を信頼できるようになるためには、これまで同市場からの資金逃避につながってきた、負の感情を克服する必要があるだろう。アジア金融危機(1997年~1998年)やロシアのデフォルト(1998年)、さらにはテーパータントラム(量的緩和の縮小を巡る混乱)(2013年)など、投資家が恐れてきたのは過去の危機であり、アセット・アロケーターの多くは今でも、危機というフィルターを通して新興国市場を見ていると言える。
しかしながら、リスクは投資の方程式の半分であったにすぎず、投資家にとってはそれ以外の部分に目を向けることで得られた利益もある。米国株の驚異的なアウトパフォーマンスが過去10年にわたり続いてきた結果、分散の必要性に対する投資家の認識は薄れ、新興国市場は個別企業への投資機会というよりも、カントリー・リスクや通貨リスク、あるいは地政学リスクに左右されるマクロ的な投資として見られることが多くなった。こうした認識のずれは今もあり、新興国市場における足元の投資機会はテクノロジーや技術革新、さらには国内消費を原動力とするケースが増えているにもかかわらず、投資家の多くは新興国市場に対して、コモディティや国有企業、あるいは不安定な経済といったイメージを引き続き持っている。
ファンダメンタルズの改善は認識の変化をもたらすか?
2000年代前半の新興国市場は事実上、コモディティのスーパーサイクルだけに依存していた。中国がインフラを整備し、新興国が原材料を供給し、米ドルの下落がそれを後押しするという構図である。しかし、今日の新興国市場は当時とは大きく異なり、債券指数の主要構成国の大半は財政・経済面で深刻な問題を抱えておらず、チリやアジア諸国の一部など、信用力の高い新興国の中にはむしろ先進国のように見える国もある。
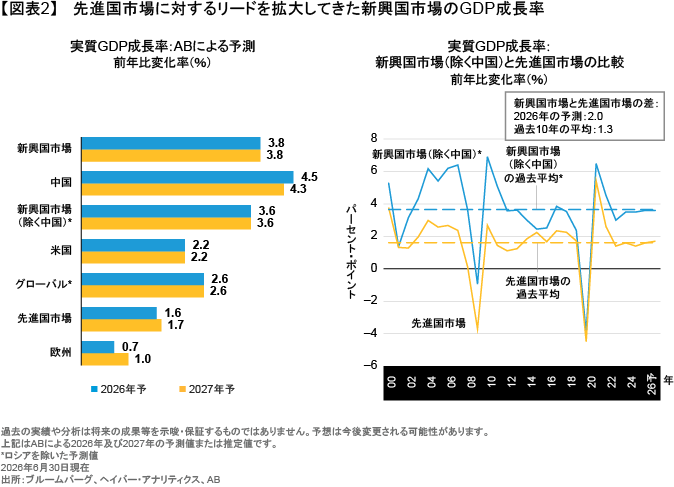
債務残高の対国内総生産(GDP)比率は先進国よりも新興国の方が概して低く、先進国は借入能力がより高いことから単純な比較はできないものの、債務負担能力とその動向に期待が持てる新興国の発行体は増加傾向にあると言えるだろう。また、中国以外の多くの新興諸国では財政状況も改善傾向にあり、特に米国を中心にそれが悪化している先進諸国とは対照的な状況にある。そして同時に、GDP成長率は先進諸国よりも新興諸国の方が高く、その差も拡大傾向にあり(図表2)、こうした状況は歴史的に見て、新興国市場の相対パフォーマンスへの追い風になり得ると考えられる。
新興国市場への資産配分を支持する根拠は豊富にある。テーパータントラム以降、新興諸国の対外収支は多くの国で大幅な改善を見せており、外貨準備のバッファーもおおむねより健全な水準にある。また、米ドル建ての新興国国債指数においては、格上げ件数が格下げ件数を上回っており、その背景には新興諸国のファンダメンタルズの改善と政府の政策に対する信頼感の向上がある(図表3)。その上さらに、企業のバランスシートについても状況は同様であり、新興国の発行体は通常、同等格付けの先進国企業よりも低い負債比率(レバレッジ)と多くのキャッシュを維持していると言えるのである。

新興諸国の金融政策に対する信頼度もまた高まっている。2022年にインフレが急上昇した際も、新興諸国の中央銀行は先進諸国の当局よりも明確な姿勢を示し、速やかな利上げを行うことで期待インフレの不安定な上昇に歯止めをかけた。そして、そうした迅速な行動はやがて、新興諸国の複数の中央銀行において、金融緩和の余地を高めることにもつながったのである。新興諸国がこうした正統な金融政策を行うことは、かつては例外的であったものの、今ではより一般的になりつつある。一方、先進諸国の政策立案者は痛みを伴う決断を下すことに次第に消極的になっている。そしてその結果、新興国市場には政治的なリスクが依然として存在する一方で、そうした危険は先進諸国においても高まっているのである。
市場のストレステストを乗り越えたクレジット・スプレッド
新興諸国の回復力の向上は、現実の市場においても実証されてきたと言える。例えば、2025年の関税ショックや2026年のイラン紛争といった局面では、米ドル建ての新興国市場債券のスプレッドが拡大するとともに、現地通貨建ての新興国市場債券の利回りも上昇し、さらには新興国通貨も下落した。しかしながら、そうした動きはすぐに反転しただけでなく、下落の大きさも過去のストレス局面に比べれば、比較的小幅にとどまったのである。新興国市場がデフォルトの連鎖に陥ることなく、巨額の資金流出や世界的なショックを乗り越えられたことで、同市場における構造改革は本物であったことが示されたとABは考えている。
新興国市場株式のパフォーマンスはこれまで、同じようなパターンをたどってきたと言える。それはつまり、新興国市場の過去の傾向を見ると、極度の不安が続いた後に極めて高いリターンが発生しているということであり(以前の記事『新興国株式:ボラティリティと回復の歴史』ご参照)、その理由はまさに、悪いニュースの多くは市場価格に既に織り込まれているためである。
また、新興諸国の耐性が向上した一因は、資金調達構造の長期的な変化にもあると言える。新興国の多くは過去30年にわたり、自国通貨建てでの借入能力を高めることにより、リスクを完全に除去することはできないまでも、外的な通貨ショックに対するぜい弱性を軽減しようと努めてきた。そして、そうした努力こそが、過去の危機を深刻化させた、新興諸国の「原罪」(根源的な問題)の緩和に寄与したのである。
2025年の現地通貨建て新興国市場債券は、自国の投資家層の拡大を背景に2009年以降で最も高いリターンを記録した。2025年は新興国国債の総発行額が高水準となり、2026年も今のところほぼ同水準の発行が続いているものの、投資家はそれらを難なく消化できていると言えるだろう。ABの見方では、米ドル建ての新興国国債及び社債の純発行額が前年よりも減少していることに加えて、投資家からの持続的な資金流入が、テクニカル面において良好な環境を生み出しているのだと考えられる。
先進国国債に対する新興国国債のスプレッドは、過去に比べて間違いなくタイトな水準にあり、その背景には、構造的なリスクプレミアムの本質的な低下と指数構成の変化があるとABは考えている。その一方で、ハイイールド債の中にはスプレッドが高止まりしている個別銘柄もあり、そうした状況は、新興国市場債券がいかに両極端かつ大きな資産クラスになったかを示していると言えるだろう。スプレッドの平均値がタイトな水準にあるからと言って、すべての銘柄がタイトなスプレッド水準にあるわけではないのである。
新興国市場株式:AIトレードのその先へ
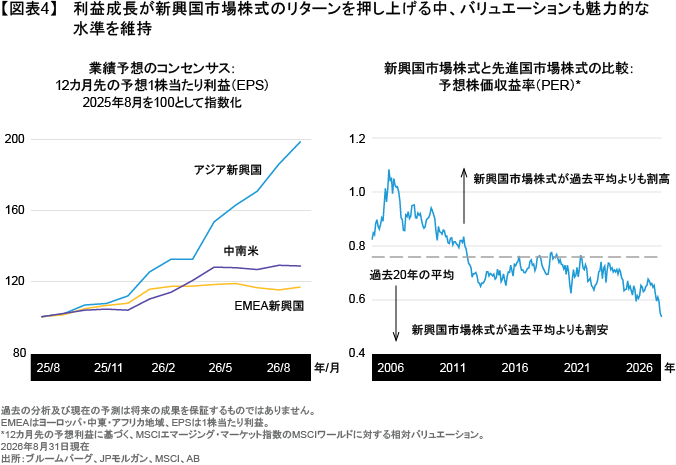
新興国市場株式の直近のアウトパフォーマンスを支えてきた主な要因のひとつは、先進国企業よりも力強い利益成長見通しにあり、利益予想の上方修正が増加していることが、新興国市場株式の魅力的なバリュエーションの維持につながっていると考えられる(図表4)。
新興国市場が再び大きな注目を集めている背景には、AIサプライチェーンの存在がある。そのため、新興国株式市場のけん引役は少数の銘柄に大きく集中し、MSCIエマージング・マーケット指数においては、上位10銘柄の構成比率がおよそ40%にも達している。とりわけパッシブ運用の投資家にとって、こうした状況は集中リスクの高まりを意味するものである一方、新興国資産がひとつの成長ドライバーのみに頼っていたのは、もはや過去の話であるとも言える。新興国資産には潜在的な分散効果があり(以前の記事『新興国株式の魅力は、半導体だけではない』ご参照)、その多様な成長ドライバーの中には、アジア諸国における産業の高度化や韓国のガバナンス改革(以前の記事『韓国のバリューアップ改革:ガバナンス改善の波がやって来た』ご参照)、さらには金融機関への追い風となる融資機会の拡大や資本収益率の向上といったものも含まれているのである。また、国内消費についても多くの新興国において、一部の分野で底堅さが見られる状況にある。
投資家の多くは米国テクノロジー銘柄を保有していることで、AIという世界で最も急速に発展している革新的なテーマに対して、既に十分なエクスポージャーを確保できていると考えている。しかしながら、AIの普及やAIインフラ投資から最も大きな恩恵を受ける分野は、半導体の製造やメモリ技術、さらには産業オートメーションやデジタル・プラットフォームなど、新興国市場にも広がりを見せている。そして、今日の新興国市場をリードしている企業は多くの意味において、20年前の新興国市場を代表していた企業とは大きく異なっているのである。
それと同時に、新興国企業の利益成長見通しは、はるかに低いバリュエーションを起点としながら、引き続き先進国企業を上回っている状況にある(以前の記事『Emerging Market Engines Shift into High Gear for Equity Investors』(英語)ご参照)。米国テクノロジー銘柄に既に投資しているからと言って、新興国市場へのエクスポージャーを持たないことは、ポートフォリオのリスクを高めることにつながるとABは考える。投資家にとって必要なのは、新興国市場への投資を避けることではなく、新興国株式市場において、好調な事業環境が追い風となるような、クオリティが高くバリュエーションも魅力的な銘柄を発掘しようと努力することである。そうした投資基準を満たす新興国企業は幅広いセクターに数多く存在し、それらの組み入れは、先進国市場へのエクスポージャーを分散する上でも有効であるというのがABの考えだ。
残るリスク:地政学、インフレ、そして米ドル
だからと言って、新興国市場が盤石であるということにはならない。ABが特に警戒しているのは、地政学的緊張の再燃とその背景にある原油価格の高止まり(ただし、一部の原油輸出国にとっては利益にも得る)、米連邦準備制度理事会(FRB)や米国以外の中央銀行に利上げの再開を迫るインフレ・ショック、そして大幅な米ドル高という3つのリスクである。
なかでも米ドルの動きが新興国資産、とりわけ現地通貨建て債券に影響を与える何より重要な外的要因であることに変わりはなく、米ドル安は新興国資産の追い風となる一方、米ドル高は新興国資産の逆風となる。それでもABの基本シナリオでは、米ドルについてはおおむねレンジ内での推移を想定しており、リスクが消えたわけではないものの、リスクの中身は変化していると考えられる。それにもかかわらず、新興国資産の価格水準や投資家のポジショニングは、そうしたリスクの変化に追いつくのが遅れているのである。
新興国市場への資産配分を見直すとき
新興国資産の組み入れ比率は歴史的に見て低い水準にあるものの、それはむしろ将来のリターンにつながる可能性があるとも言える。例えば、世界全体の運用資産残高に占める新興国市場株式の比率が仮に過去20年の平均水準にまで戻るとした場合、それは資金流入とパフォーマンスがこれまで互いに補完し合ってきた新興国資産に対して、計算上では1兆米ドル近くの資金が流入することを意味するのである。その一方で、新興国市場債券のスプレッドにはファンダメンタルズの改善が既に織り込まれており、そうした債券に投資をしなければならない投資家にとっては、個別銘柄選択に加えて米ドル建てと現地通貨建ての区別が、単なる市場の方向性よりも重要になるとABは考えている。
アセット・オーナーにとって重要なことは、新興国市場に対する現時点でのエクスポージャーについて、それが慎重な検討を踏まえたものであるのか、あるいは現在とは異なる過去の意思決定を積み上げただけのものなのか、よく考えてみることである。ABの見方によれば、多くの投資家が過去の新興国市場に基づくポジショニングを今も維持しているのに対して、同市場における今日の投資機会には、今後の世界経済成長の原動力がこれまで以上に反映されているように思われる。新興国市場への資産配分を見直す目的は、リスクを高めることでなはく、ますます古くなりつつあるポートフォリオの前提を修正することにあるのかもしれないというのがABの考えだ。
当資料は、アライアンス・バーンスタイン・エル・ピーのCONTEXTブログを日本語訳したものです。
オリジナルの英語版はこちら
本文中の見解はリサーチ、投資助言、売買推奨ではなく、必ずしもアライアンス・バーンスタイン(以下、「AB」)ポートフォリオ運用チームの見解とは限りません。本文中で言及した資産クラスに関する過去の実績や分析は将来の成果等を示唆・保証するものではありません。
当資料は、2026年9月22日現在の情報を基にアライアンス・バーンスタイン・エル・ピーが作成したものをアライアンス・バーンスタイン株式会社が翻訳した資料であり、いかなる場合も当資料に記載されている情報は、投資助言としてみなされません。当資料は信用できると判断した情報をもとに作成しておりますが、その正確性、完全性を保証するものではありません。当資料に掲載されている予測、見通し、見解のいずれも実現される保証はありません。また当資料の記載内容、データ等は作成時点のものであり、今後予告なしに変更することがあります。当資料で使用している指数等に係る著作権等の知的財産権、その他一切の権利は、当該指数等の開発元または公表元に帰属します。当資料中の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。アライアンス・バーンスタイン及びABはアライアンス・バーンスタイン・エル・ピーとその傘下の関連会社を含みます。アライアンス・バーンスタイン株式会社は、ABの日本拠点です。
当資料についてのご意見、コメント、お問い合せ等はjpmarcom@editalliancebernsteinまでお寄せください。
「マルチアセット」カテゴリーの最新記事
「マルチアセット」カテゴリーでよく読まれている記事
アライアンス・バーンスタインの運用サービス
アライアンス・バーンスタイン株式会社
金融商品取引業者 関東財務局長(金商)第303号
https://www.alliancebernstein.co.jp/
- 加入協会
-
一般社団法人資産運用業協会
日本証券業協会
一般社団法人第二種金融商品取引業協会
当資料についての重要情報
当資料は、投資判断のご参考となる情報提供を目的としており勧誘を目的としたものではありません。特定の投資信託の取得をご希望の場合には、販売会社において投資信託説明書(交付目論見書)をお渡ししますので、必ず詳細をご確認のうえ、投資に関する最終決定はご自身で判断なさるようお願いします。以下の内容は、投資信託をお申込みされる際に、投資家の皆様に、ご確認いただきたい事項としてお知らせするものです。
投資信託のリスクについて
アライアンス・バーンスタイン株式会社の設定・運用する投資信託は、株式・債券等の値動きのある金融商品等に投資します(外貨建資産には為替変動リスクもあります。)ので、基準価額は変動し、投資元本を割り込むことがあります。したがって、元金が保証されているものではありません。投資信託の運用による損益は、全て投資者の皆様に帰属します。投資信託は預貯金と異なります。リスクの要因については、各投資信託が投資する金融商品等により異なりますので、お申込みにあたっては、各投資信託の投資信託説明書(交付目論見書)、契約締結前交付書面等をご覧ください。
お客様にご負担いただく費用
投資信託のご購入時や運用期間中には以下の費用がかかります
- 申込時に直接ご負担いただく費用…申込手数料 上限3.3%(税抜3.0%)です。
- 換金時に直接ご負担いただく費用…信託財産留保金 上限0.5%です。
- 保有期間に間接的にご負担いただく費用…信託報酬 上限2.068%(税抜1.880%)です。
その他費用:上記以外に保有期間に応じてご負担いただく費用があります。投資信託説明書(交付目論見書)、契約締結前交付書面等でご確認ください。
上記に記載しているリスクや費用項目につきましては、一般的な投資信託を想定しております。費用の料率につきましては、アライアンス・バーンスタイン株式会社が運用する全ての投資信託のうち、徴収するそれぞれの費用における最高の料率を記載しております。
ご注意
アライアンス・バーンスタイン株式会社の運用戦略や商品は、値動きのある金融商品等を投資対象として運用を行いますので、運用ポートフォリオの運用実績は、組入れられた金融商品等の値動きの変化による影響を受けます。また、金融商品取引業者等と取引を行うため、その業務または財産の状況の変化による影響も受けます。デリバティブ取引を行う場合は、これらの影響により保証金を超過する損失が発生する可能性があります。資産の価値の減少を含むリスクはお客様に帰属します。したがって、元金および利回りのいずれも保証されているものではありません。運用戦略や商品によって投資対象資産の種類や投資制限、取引市場、投資対象国等が異なることから、リスクの内容や性質が異なります。また、ご投資に伴う運用報酬や保有期間中に間接的にご負担いただく費用、その他費用等及びその合計額も異なりますので、その金額をあらかじめ表示することができません。上記の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。