

- アルファの再現性は、優れた銘柄選択シグナルだけでなく、データ、リサーチ、ファクター検証をポートフォリオの運用成果へつなげる一貫した投資プロセスに左右されます。
- ファクターの有効性は市場構造とともに変化するため、モデルはウェイト調整や新たなアルファ源泉の追加を継続し、陳腐化した関係への依存を避ける必要があります。
- ポートフォリオ構築では、デュレーション、クレジット・スプレッド、発行体・セクター別配分、年間売買回転率を管理し、意図しないファクター・リスクやベータ・リスクを抑えることが重要です。
- 流動性、取引コスト、執行効率、ガバナンスを組み込むことで、小さなアルファがコストで失われることや、過剰な最適化、説明困難な運用成果を防ぎやすくなります。
アルファの再現性を高めるためには何が必要で、多くの運用会社がその実現に苦労している理由は何か。
システマティックな債券投資戦略は多くの場合、データとモデル、そして予測ファクターを利用して魅力的な債券を発掘するという、同じような前提を出発点にしていると言える。一方、投資家にとってより難しいのは、「シグナルをアルファの再現性につなげることができるのはどのようなアプローチか?」という問題である。アライアンス・バーンスタイン(以下、「AB」)の見方では、その答えはいかに強力なファクターがあろうともただそれに依存するのではなく、ファクター評価をポートフォリオに落とし込む投資の仕組み全体にあるとみている。
魅力的な債券の発掘は単なる出発点であり、債券市場において重要なのは、プライシングや流動性、さらには取引コストが大きく変動する中で、巨大で細分化された市場全体にわたって、投資プロセスの一貫性を保つことである。アルファの再現性を左右するのは、マネジャーが用いるシグナルの質だけではなく、シグナルをポートフォリオのパフォーマンスにつなげるための規律あるプロセスだとABは考える(図表)。
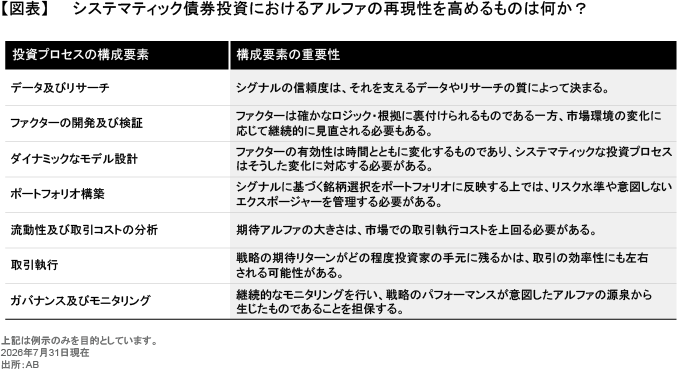
銘柄選択シグナルは単なる出発点にすぎない
システマティックな債券投資戦略には、バリューやモメンタム、あるいはクオリティなど、一般的によく知られたカテゴリーの予測ファクターを活用するものが多い(以前の記事『The Full Picture: How Factors Work Together in Systematic Fixed Income』(英語)ご参照)。こうしたファクターは、自社で開発されたものも含め、ベンチマークをアウトパフォームする可能性がより高い債券を見極めるのに有用であると考えられる。しかしながら、ファクターの名称を見ただけで、投資家が戦略の強みを理解できることはほとんどないとも言える。
優れたシステマティック戦略にとって重要なのは、そうしたファクターに関して、どのようなリサーチと検証、さらには組み合わせと実装を行うかであるとABは考える。例えば、バリューというシグナルは、それだけを見れば魅力的に映るかもしれないものの、それを支えるデータが弱かったり、他のファクターによるリスクテイクとの重複があったり、あるいはポジション構築の段階でコスト効率が悪ければ、実際にはそれほどの付加価値を生まない可能性もある。
だからこそ、投資家はマネジャーに対し、有効なファクターの発掘だけでなく、その背後にあるものに目を向け、より厳しい問いを投げかける必要があるとABは考える。例えば、「マネジャーが利用している過去データの期間はどの程度か」、「ファクターの検証頻度はどの程度か」、「新たなファクターをどのように追加しているか」あるいは「古くなったファクターをどのように排除しているか」といった問いである。また、「これまでは機能していたものの、今後は機能しなくなるかもしれないシグナルに対して、マネジャーは過度な依存をどのように回避しているか」といった問いも重要である。
ファクターの有効性は変化する
再現性の維持を難しくしている理由のひとつは、「市場の変化」にあると考えられる。つまり、ファクターの有効性は時間とともに変化する可能性があり、そうした変化に対応できないシステマティックな投資プロセスは、既に古くなった市場の関係性に縛られてしまうリスクがある。
そこで必要不可欠となるのが、ダイナミックなファクターのリサーチであるとABは考える(以前の記事『システマティック債券投資に幅広い専門性が求められるのはなぜか』ご参照)。優れたシステマティック投資のプラットフォームは、ファクターの有効性における変化を評価し、必要に応じてファクターのウェイトを調整するとともに、潜在的なアルファの源泉を模索し、新たなリサーチ結果を絶えずファクターに加えていくことができなければならない。その目的は短期的な市場の変化をすべて追いかけることではなく、市場のデータ構造の変化に合わせて対応する、規律ある投資プロセスを維持することにある。
ファクターが示唆する銘柄評価ランキングと実際のポートフォリオは異なる
どれほど予見性の高いシグナルがあったとしても、それが自動的に優れたポートフォリオとなるわけではない。システマティック債券投資において、モデルは期待される魅力度に応じて債券をランク付けするが、そのインプットをどのように実際のポートフォリオに落とし込むかを決めるのは、ポートフォリオ構築と呼ばれるプロセスである(以前のリサーチペーパー『システマティック債券運用の到来』ご参照)。
ポートフォリオ構築は極めて重要な投資のステップであり、ポートフォリオにおいては、デュレーションやクレジット・スプレッド、さらには発行体やセクターに対するエクスポージャーのほか、売買回転率も管理する必要がある。また、ボトムアップで銘柄を選択することで結果的に生じる意図しないリスクの集中を避けることも、ポートフォリオ構築に求められる役割である。こうしたリスク管理がなければ、個別銘柄選択によるアルファを追求しているように見える戦略であっても、実際の運用においては、隠れたファクター・リスクやベータ・リスクを取ってしまっている可能性があるのである。
システマティック投資のマネジャー同士を比較した場合、これこそが最も大きな違いのひとつであるとABは考える。マネジャーを評価する上で重要なのは、魅力的な債券を発掘する能力だけでなく、戦略全体のリスク・バジェットや顧客の投資目標との整合性を保ちつつ、そうした個別銘柄の知見をポートフォリオ構築に反映させる能力でもある。
取引執行はアルファの有無につながる重要性を持つ
債券市場における取引は常にスムーズであるわけではなく、大型株の取引とは様相が異なる。債券市場においては、プライシングがより不透明であったり、流動性が偏っていたり、さらには取引コストの存在が期待リターンという小さなメリットを徐々にむしばむ可能性もある。
システマティック債券投資において、取引執行が重要な役割を果たすのはそのためだ(以前の記事『システマティック債券投資に幅広い専門性が求められるのはなぜか』ご参照)。取引コストを考慮しなければ魅力的に見えるファクターを用いても、実際に市場で債券を探すことが難しい、取引コストが高い、あるいはポジション構築に大幅な売買が必要となり得るなどの理由から、期待したようなアルファをポートフォリオが実現できないケースはある。
システマティック投資を効果的に実行するためには、流動性の見極めや取引コストの推定、さらには取引執行に関する高い能力がマネジャーには求められるとABは考える。そうした能力はマネジャーにとって、一見魅力的な債券を発掘するだけでなく、その取引がポートフォリオへの組み入れを正当化できるだけの十分な効率性を有しているか、判断するのにも役立つと言える。
例えば、「abSimulator」と呼ばれるAB独自の取引シミュレーションのプラットフォームは、投資判断を行う前に、取引コストが投資成果に与える潜在的な影響を評価するものである。このプラットフォームの役割は、ファクターがもたらすアルファ源泉が実際の市場においても機能し得るかどうか、より現実的な視点をマネジャーに提供することである。
債券投資においてはこうした視点が特に重要であり、それはシステマティック戦略の多くが、小さなアルファを積み上げていくことを追求しているためである(以前の記事『クレジット市場での銘柄間格差拡大〜システマティック債券運用に好機』ご参照)。戦略の強みは幅広い投資機会を捉え、数多くの小さな投資判断を積み上げていく能力にあり、それをどれだけ発揮できるかは、取引執行の質次第であるとも言えるのだ。
「規律ある投資プロセス」と「データマイニング」を分かつのはガバナンス
機械的なプロセスに聞こえるかもしれないシステマティック投資においても、強固なガバナンスは不可欠であり、モデルの監視とデータの質の管理が必要となる。また、ファクターのリサーチにおいては、それが安定的かつ経済的にも合理的な関係性に基づいたものであり、さらには実行可能なものであるか、検証を行うプロセスも必要となる。
システマティック投資のプロセスを規律あるものとし、バックテストされたシグナルの単なる寄せ集めとは違ったものにすることが、ガバナンスの役割である。誰がモデルのアウトプットを確認し、モデルの変更にはどのような承認が必要か、さらにはファクターのパフォーマンスはどのようにモニターされ、その結果が意図した源泉から生じたものであることをマネジャーはどのようにチェックしているか、投資家はよく理解する必要がある。
そうした理解が重要なのは、リサーチのプロセスがしっかり管理されていないと、システマティック戦略は「オーバーフィッティング」(過剰な最適化)や陳腐化したファクターへの依存、さらには意図しないエクスポージャーの発生に影響されやすくなるリスクがあるためである。適切なガバナンスの枠組みは、短期的で変わりやすい市場動向ではなく、再現性が高く説明可能なアルファ源泉へ戦略のリソースを集中させ続けるために、重要な役割を果たすものと考える。
投資家が問うべきこと
システマティック債券投資のマネジャーを評価する際(以前の記事『システマティック債券運用会社への7つの質問』ご参照)、投資家はパフォーマンスやファクターのリストだけでなく、その背後にあるものに目を向けるとよい。より重要な問題は、アルファを生み出すための十分な投資プロセスを、そのマネジャーが有しているか否かである。
具体的には、以下のような問いが重要になるということである。
- ファクターを支えるデータやリサーチは安定しているか?
- ファクターの有効性が変化した場合、モデルはそれに順応することができるか?
- ポートフォリオ構築において意図しないリスクは管理されているか?
- 投資プロセスにおいて市場の流動性や取引コストは考慮されているか?
- モデルの変更やファクターの評価に際して、明確なガバナンスは発揮されているか?
- アルファがどこから生まれ、それが意図したものであるか否か、マネジャーは正しく説明できているか?
これらの問いは、システマティックな債券投資戦略全般に対して、広く当てはまるものであると考えられる。投資方針は戦略によって異なり得るものの、シグナルを着実なポートフォリオの運用成果につなげるという、基本的な課題はどの戦略においても同じであるためだ。
債券投資においてアルファの再現性を高めるには、優れたシグナル以上のものが必要になる。それは、充実したデータと規律あるリサーチに加えて、厳格なポートフォリオ構築プロセスと取引執行のスキル、さらには優れたガバナンスも必要になるということである。投資家にとっては、アルファの創出に必要なこれらの要素をすべて理解することが、投資目標の達成に苦しむ戦略を避け、持続性のあるシステマティック戦略を見出すための最善の方法であるとABは考える。
当資料は、アライアンス・バーンスタイン・エル・ピーのCONTEXTブログを日本語訳したものです。
オリジナルの英語版はこちら
本文中の見解はリサーチ、投資助言、売買推奨ではなく、必ずしもアライアンス・バーンスタイン(以下、「AB」)ポートフォリオ運用チームの見解とは限りません。本文中で言及した資産クラスに関する過去の実績や分析は将来の成果等を示唆・保証するものではありません。
当資料は、2026年9月1日現在の情報を基にアライアンス・バーンスタイン・エル・ピーが作成したものをアライアンス・バーンスタイン株式会社が翻訳した資料であり、いかなる場合も当資料に記載されている情報は、投資助言としてみなされません。当資料は信用できると判断した情報をもとに作成しておりますが、その正確性、完全性を保証するものではありません。当資料に掲載されている予測、見通し、見解のいずれも実現される保証はありません。また当資料の記載内容、データ等は作成時点のものであり、今後予告なしに変更することがあります。当資料で使用している指数等に係る著作権等の知的財産権、その他一切の権利は、当該指数等の開発元または公表元に帰属します。当資料中の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。アライアンス・バーンスタイン及びABはアライアンス・バーンスタイン・エル・ピーとその傘下の関連会社を含みます。アライアンス・バーンスタイン株式会社は、ABの日本拠点です。
当資料についてのご意見、コメント、お問い合せ等はjpmarcom@editalliancebernsteinまでお寄せください。
「債券」カテゴリーの最新記事


「債券」カテゴリーでよく読まれている記事
アライアンス・バーンスタインの運用サービス
アライアンス・バーンスタイン株式会社
金融商品取引業者 関東財務局長(金商)第303号
https://www.alliancebernstein.co.jp/
- 加入協会
-
一般社団法人資産運用業協会
日本証券業協会
一般社団法人第二種金融商品取引業協会
当資料についての重要情報
当資料は、投資判断のご参考となる情報提供を目的としており勧誘を目的としたものではありません。特定の投資信託の取得をご希望の場合には、販売会社において投資信託説明書(交付目論見書)をお渡ししますので、必ず詳細をご確認のうえ、投資に関する最終決定はご自身で判断なさるようお願いします。以下の内容は、投資信託をお申込みされる際に、投資家の皆様に、ご確認いただきたい事項としてお知らせするものです。
投資信託のリスクについて
アライアンス・バーンスタイン株式会社の設定・運用する投資信託は、株式・債券等の値動きのある金融商品等に投資します(外貨建資産には為替変動リスクもあります。)ので、基準価額は変動し、投資元本を割り込むことがあります。したがって、元金が保証されているものではありません。投資信託の運用による損益は、全て投資者の皆様に帰属します。投資信託は預貯金と異なります。リスクの要因については、各投資信託が投資する金融商品等により異なりますので、お申込みにあたっては、各投資信託の投資信託説明書(交付目論見書)、契約締結前交付書面等をご覧ください。
お客様にご負担いただく費用
投資信託のご購入時や運用期間中には以下の費用がかかります
- 申込時に直接ご負担いただく費用…申込手数料 上限3.3%(税抜3.0%)です。
- 換金時に直接ご負担いただく費用…信託財産留保金 上限0.5%です。
- 保有期間に間接的にご負担いただく費用…信託報酬 上限2.068%(税抜1.880%)です。
その他費用:上記以外に保有期間に応じてご負担いただく費用があります。投資信託説明書(交付目論見書)、契約締結前交付書面等でご確認ください。
上記に記載しているリスクや費用項目につきましては、一般的な投資信託を想定しております。費用の料率につきましては、アライアンス・バーンスタイン株式会社が運用する全ての投資信託のうち、徴収するそれぞれの費用における最高の料率を記載しております。
ご注意
アライアンス・バーンスタイン株式会社の運用戦略や商品は、値動きのある金融商品等を投資対象として運用を行いますので、運用ポートフォリオの運用実績は、組入れられた金融商品等の値動きの変化による影響を受けます。また、金融商品取引業者等と取引を行うため、その業務または財産の状況の変化による影響も受けます。デリバティブ取引を行う場合は、これらの影響により保証金を超過する損失が発生する可能性があります。資産の価値の減少を含むリスクはお客様に帰属します。したがって、元金および利回りのいずれも保証されているものではありません。運用戦略や商品によって投資対象資産の種類や投資制限、取引市場、投資対象国等が異なることから、リスクの内容や性質が異なります。また、ご投資に伴う運用報酬や保有期間中に間接的にご負担いただく費用、その他費用等及びその合計額も異なりますので、その金額をあらかじめ表示することができません。上記の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。