

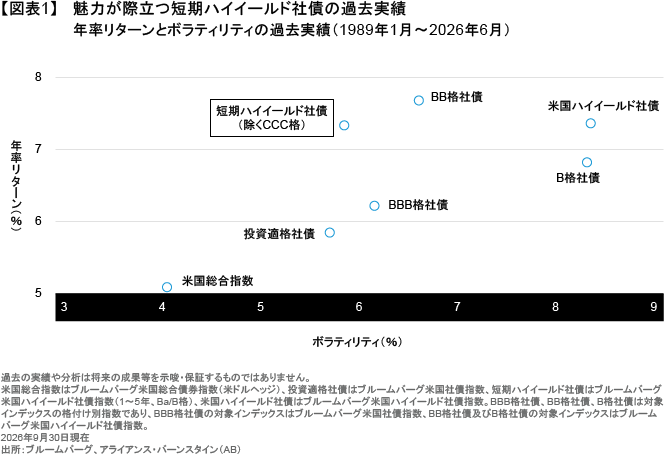
- 短期ハイイールド社債は、過去40年近くにわたりハイイールド市場全体と同程度のリターンを上げながら、ボラティリティは約3分の2に抑えられてきた。
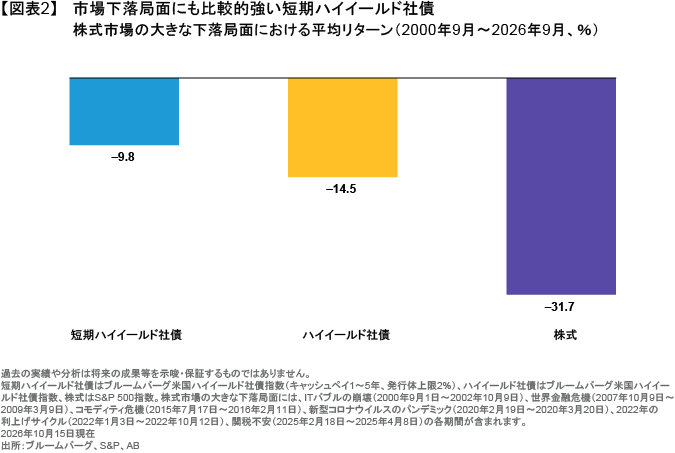
- 市場のストレス局面でも、短期ハイイールド社債の下落幅はハイイールド市場平均の約3分の2、株式の3分の1未満にとどまっており、相対的な下値抵抗力が示されている。
- 長期債とCCC格債はハイイールド市場のボラティリティを高める主要因であり、年限を短くし低格付債への配分を抑えることで、ダウンサイド・リスクを限定できる可能性がある。
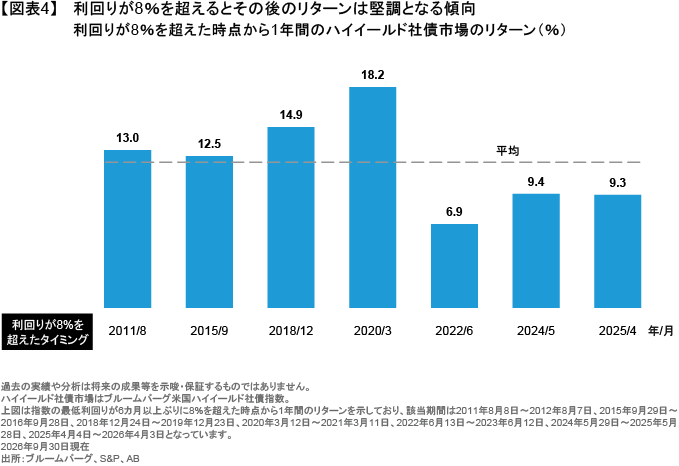
- 米国ハイイールド社債の利回りは8%を突破。世界金融危機以降、この水準を超えた機会は今回を含め8回にとどまり、過去には8%超到達後1年間の市場リターンが平均12%となっている。
低いリスクで高いリターンを追求する必要性が足元さらに高まっている。
市場の混乱を懸念する投資家にとって、リスクの削減は必ずしも潜在的なリターンの犠牲を意味するものではない。デュレーションの短いハイイールド社債はこれまで、ハイイールド市場全体と同じようなリターンを大幅に低いボラティリティで生み出してきた。そして足元における利回りの上昇は、今が極めて魅力的なエントリー・ポイントであることを示唆していると言える。
歴史的に良好なリスクとリターンのトレードオフ
ボラティリティを低く抑えたいインカム重視の投資家にとって、デュレーションの短いハイイールド社債の過去実績は魅力的に映るだろう。短期のハイイールド社債(除くCCC格)は過去40年近くにわたり、ハイイールド市場全体と同じようなリターンを上げながら、そのボラティリティはハイイールド市場全体のわずか3分の2に抑えられていたのである。また、短期ハイイールド社債のリターンとボラティリティは、BBB格の投資適格社債さえもアウトパフォームしてきたと言える(図表1)。
その一方で、短期のハイイールド社債が真価を発揮するのは、市場が極度のストレス下にある局面であるとも考えられる。過去の大きな市場下落局面における短期ハイイールド社債のドローダウン(下落幅)は、ハイイールド市場平均の3分の2程度にとどまっており、株式市場との比較では3分の1未満にすぎなかったのである(図表2)。
2つの側面におけるリスクの削減:年限及び格付け
これまでハイイールド社債市場では、長期債とCCC格債という2つのカテゴリーがボラティリティの極めて大きな要因になっており、それは2026年も変わらない。そのため投資家は、長期のハイイールド社債とCCC格債の組み入れを抑えることで、ダウンサイド・リスクを限定しつつ、ハイイールド社債の潜在的なリターンの大部分を手に入れることができる可能性がある。
長期のハイイールド社債は金利やスプレッドの変化に対する感応度がより高いため、市場の混乱局面では金利上昇とスプレッド拡大のどちらに対しても、短期のハイイールド社債がクッションとしての役割を果たす可能性がある(以前の記事『ハイイールド債:短期年限への投資が有効』ご参照)。また、短期のハイイールド社債の方が目先の財務リスクを把握しやすいため、その結果として投資家は、デフォルトの可能性がある銘柄をより容易に避けることもできると考えられる。
ハイイールド・ユニバースの中でも最も格付けが低いCCC格債は、他の銘柄よりもデフォルト・リスクが大幅に高く(以前の記事『ハイイールド市場における5つの投資機会』ご参照)、歴史的に見ればデフォルト全体の約80%を占めてきた。そして2026年9月30日現在、CCC格債の20%超がディストレスト水準、すなわち1,000ベーシス・ポイント以上のスプレッドで取引されており、そうした状況からは潜在的なデフォルト・リスクの高さがうかがえる。また、こうした状況の中、CCC格セクターにおいて魅力的な投資機会を発掘するためには、厳しいデューデリジェンスに加えて、リサーチに基づいた強い信念が必要になることは明らかであろう。
8%を超える利回りは魅力的なエントリー・ポイント
米国ハイイールド社債の利回りは足元上昇しており、アライアンス・バーンスタイン(以下、「AB」)の分析によれば、現在は短期ハイイールド社債の組み入れを検討するのに絶好のタイミングであると考えられる。ブルームバーグ米国ハイイールド社債指数の利回りは9月の後半にかけて、2025年4月の「解放記念日」(米国相互関税の発表日)直後に市場が下落して以降では初めて、8%の節目を突破した。その一方で、米国ハイイールド社債の利回りが足元上昇した要因の大部分は、米国債利回りの上昇によるものであり、スプレッドの拡大は要因の25%にすぎないだけでなく、その大半はCCC格債に集中しているとも言える。
指数の利回りが現在のような水準に達することはめったにない。2008年の世界金融危機以降、ブルームバーグ米国ハイイールド社債指数の利回りが8%の節目を超えたのは、今回を含めても8回しかないのである(図表3)。
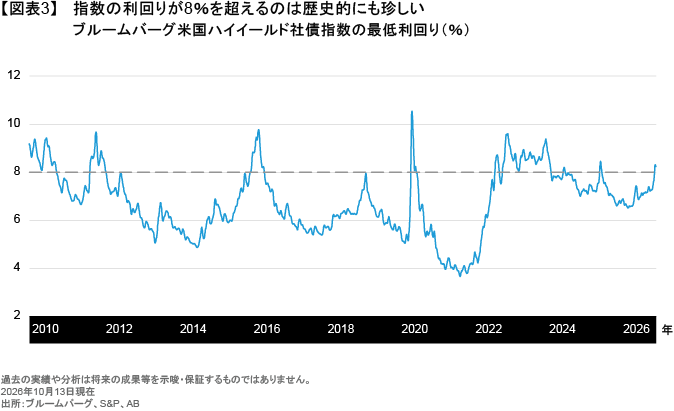
ABの見方では、この8%という節目は重要であり、潜在的な買い手がハイイールド社債市場に目を向けるきっかけとなる可能性がある。歴史的に見ると、利回りが8%の節目を超えた時点から1年間のハイイールド社債市場のリターンは、平均12%という極めて良好な結果となっている(図表4)。その上さらに、最低利回りの水準は、その後5年間のリターンを予測する指標としても、これまで優れた役割を果たしてきたと言えるのである。
魅力的なリターンを追求するために過度なリスクを取る必要はない。なぜならば、より短期かつ高格付けのハイイールド社債を選択的に組み入れることで、投資家は潜在的なボラティリティとドローダウン・リスクを抑えつつ、足元の高い利回りを固定することができるためである。短期ハイイールド社債への投資は今日のハイイールド市場において、まさに優れた選択肢となる可能性があると言えるだろう。
当資料は、アライアンス・バーンスタイン・エル・ピーのCONTEXTブログを日本語訳したものです。
オリジナルの英語版はこちら
本文中の見解はリサーチ、投資助言、売買推奨ではなく、必ずしもアライアンス・バーンスタイン(以下、「AB」)ポートフォリオ運用チームの見解とは限りません。本文中で言及した資産クラスに関する過去の実績や分析は将来の成果等を示唆・保証するものではありません。
当資料は、2026年10月26日現在の情報を基にアライアンス・バーンスタイン・エル・ピーが作成したものをアライアンス・バーンスタイン株式会社が翻訳した資料であり、いかなる場合も当資料に記載されている情報は、投資助言としてみなされません。当資料は信用できると判断した情報をもとに作成しておりますが、その正確性、完全性を保証するものではありません。当資料に掲載されている予測、見通し、見解のいずれも実現される保証はありません。また当資料の記載内容、データ等は作成時点のものであり、今後予告なしに変更することがあります。当資料で使用している指数等に係る著作権等の知的財産権、その他一切の権利は、当該指数等の開発元または公表元に帰属します。当資料中の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。当資料中の格付けはABの定義に基づきます。アライアンス・バーンスタイン及びABはアライアンス・バーンスタイン・エル・ピーとその傘下の関連会社を含みます。アライアンス・バーンスタイン株式会社は、ABの日本拠点です。
当資料についてのご意見、コメント、お問い合せ等はjpmarcom@editalliancebernsteinまでお寄せください。
「債券」カテゴリーの最新記事
「債券」カテゴリーでよく読まれている記事
アライアンス・バーンスタインの運用サービス
アライアンス・バーンスタイン株式会社
金融商品取引業者 関東財務局長(金商)第303号
https://www.alliancebernstein.co.jp/
- 加入協会
-
一般社団法人資産運用業協会
日本証券業協会
一般社団法人第二種金融商品取引業協会
当資料についての重要情報
当資料は、投資判断のご参考となる情報提供を目的としており勧誘を目的としたものではありません。特定の投資信託の取得をご希望の場合には、販売会社において投資信託説明書(交付目論見書)をお渡ししますので、必ず詳細をご確認のうえ、投資に関する最終決定はご自身で判断なさるようお願いします。以下の内容は、投資信託をお申込みされる際に、投資家の皆様に、ご確認いただきたい事項としてお知らせするものです。
投資信託のリスクについて
アライアンス・バーンスタイン株式会社の設定・運用する投資信託は、株式・債券等の値動きのある金融商品等に投資します(外貨建資産には為替変動リスクもあります。)ので、基準価額は変動し、投資元本を割り込むことがあります。したがって、元金が保証されているものではありません。投資信託の運用による損益は、全て投資者の皆様に帰属します。投資信託は預貯金と異なります。リスクの要因については、各投資信託が投資する金融商品等により異なりますので、お申込みにあたっては、各投資信託の投資信託説明書(交付目論見書)、契約締結前交付書面等をご覧ください。
お客様にご負担いただく費用
投資信託のご購入時や運用期間中には以下の費用がかかります
- 申込時に直接ご負担いただく費用…申込手数料 上限3.3%(税抜3.0%)です。
- 換金時に直接ご負担いただく費用…信託財産留保金 上限0.5%です。
- 保有期間に間接的にご負担いただく費用…信託報酬 上限2.068%(税抜1.880%)です。
その他費用:上記以外に保有期間に応じてご負担いただく費用があります。投資信託説明書(交付目論見書)、契約締結前交付書面等でご確認ください。
上記に記載しているリスクや費用項目につきましては、一般的な投資信託を想定しております。費用の料率につきましては、アライアンス・バーンスタイン株式会社が運用する全ての投資信託のうち、徴収するそれぞれの費用における最高の料率を記載しております。
ご注意
アライアンス・バーンスタイン株式会社の運用戦略や商品は、値動きのある金融商品等を投資対象として運用を行いますので、運用ポートフォリオの運用実績は、組入れられた金融商品等の値動きの変化による影響を受けます。また、金融商品取引業者等と取引を行うため、その業務または財産の状況の変化による影響も受けます。デリバティブ取引を行う場合は、これらの影響により保証金を超過する損失が発生する可能性があります。資産の価値の減少を含むリスクはお客様に帰属します。したがって、元金および利回りのいずれも保証されているものではありません。運用戦略や商品によって投資対象資産の種類や投資制限、取引市場、投資対象国等が異なることから、リスクの内容や性質が異なります。また、ご投資に伴う運用報酬や保有期間中に間接的にご負担いただく費用、その他費用等及びその合計額も異なりますので、その金額をあらかじめ表示することができません。上記の個別の銘柄・企業については、あくまで説明のための例示であり、いかなる個別銘柄の売買等を推奨するものではありません。